Polizza cristalli: che cos'è
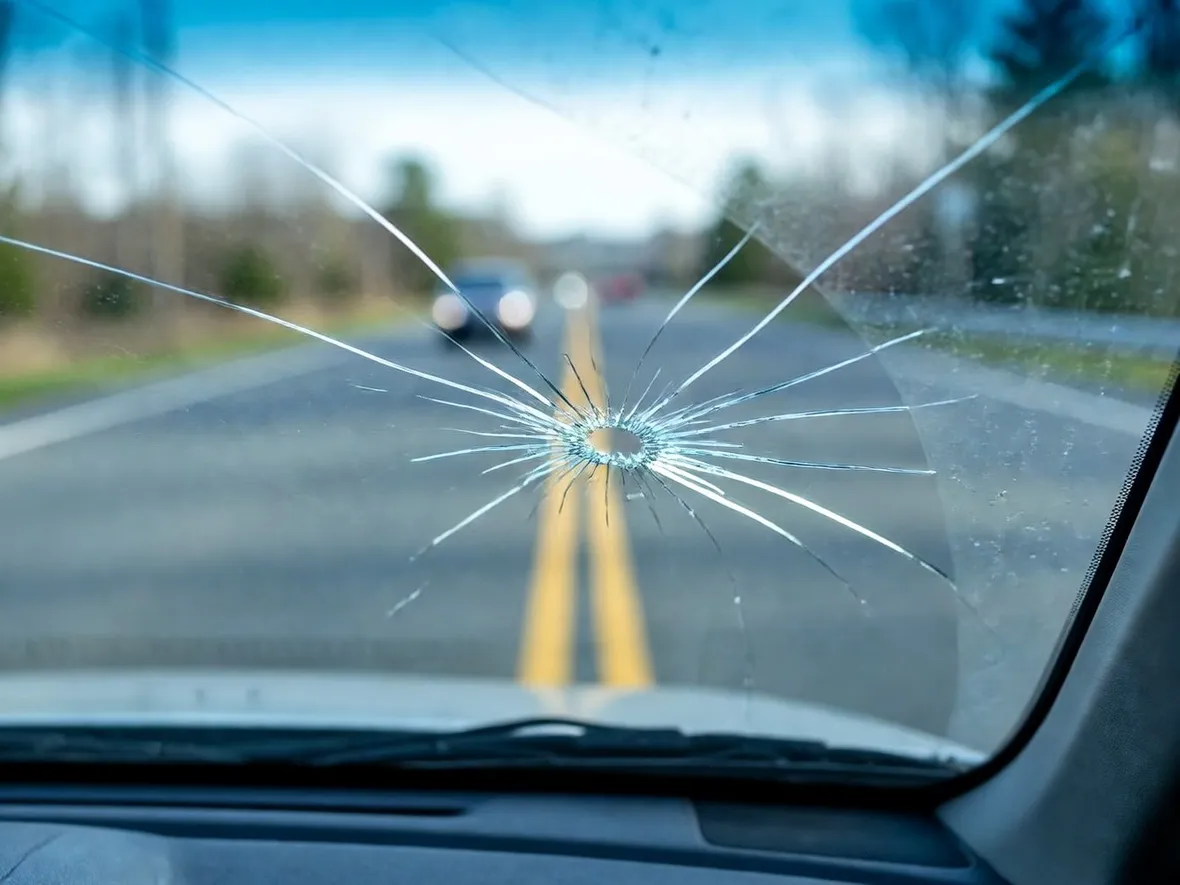
La polizza cristalli è una garanzia accessoria che molte compagnie assicurative propongono ai propri clienti al momento della stipula di un'assicurazione RCA. C'è anche chi la propone insieme a furto e incendi. Non importa se l'automezzo è nuovo o vecchio, per passare i controlli di revisione è obbligatorio avere i cristalli della propria auto intatti, altrimenti è necessario sostituirli, per non vedersi negare l'etichetta adesiva sul libretto di circolazione. Un finestrino o un parabrezza danneggiati non solo non permettono una guida sicura, ma si potrebbe prendere anche una multa e vedersi togliere due punti dalla patente. Basta una piccola scheggiatura sul parabrezza, per mettere a rischio la vita del conducente. Con la polizza la riparazione o la sostituzione dei cristalli è garantita senza sborsare un centesimo e in tempi brevi.
Assicurazione cristalli: vantaggi
L'assicurazione cristalli include non soltanto il parabrezza, ma i finestrini laterali degli sportelli, il lunotto posteriore, il tettino panoramico, i vetri delle fiancate. Sono esclusi gli specchietti retrovisori e i gruppi ottici. Molte compagnie assicuratrici propongono ai propri clienti questa garanzia accessoria, perché negli ultimi anni le statistiche hanno rilevato l'aumento di autovetture che subiscono danni ai cristalli. Prima di sottoscrivere la polizza si consiglia di leggere cosa l'assicurazione non rimborsa. In caso di incidente stradale e ribaltamento dell'autovettura, i cristalli non vengono risarciti, lo stesso discorso vale se per rubare l'auto i vetri vengono danneggiati. L'assicurazione cristalli è vantaggiosa per quei conducenti che percorrono molti chilometri o attraversano strade dissestate dove esiste la probabilità di danneggiare i cristalli con qualche pietruzza.
Costo assicurazione cristalli auto
Le compagnie assicurative propongono la polizza cristalli come versamento aggiuntivo alla polizza RCA, altre la presentano con la garanzia furti e incendi. L'importo non è alto, con qualche decina di euro in più si possono assicurare i cristalli della propria auto. Prima di stipulare il contratto si consiglia di leggere attentamente le clausole e verificare che la polizza rispecchi le proprie esigenze. Il costo di una riparazione oscilla tra 60 e 90 euro, mentre la sostituzione dei cristalli dipende dal modello di automezzo. Per questo, usufruire di una polizza cristalli è vantaggioso. La polizza cristalli ha un importo fisso ma varia da compagnia a compagnia. Prima di stipulare un contratto con la garanzia cristalli si consiglia di confrontare i preventivi di più compagnie assicurative e scegliere la proposta più conveniente.
Polizza cristalli auto online
Alcune assicurazioni hanno preso accordi con importanti società specializzate nella riparazione e sostituzione dei cristalli, così in caso di danni sui vetri, il cliente sa a chi rivolgersi. I siti di comparazione permettono di confrontare più compagnie assicurative e valutare il prezzo della propria assicurazione. Nella compilazione del form si può includere anche la polizza cristalli auto. Alcune compagnie includono la garanzia cristalli nella polizza Kasko, altre permettono di aggiungerla nella RCA, difficilmente viene proposta separatamente da altre garanzie accessorie. Se il parabrezza subisce una scheggiatura, anche se non si è muniti di polizza cristalli auto, si consiglia di correre ai ripari per evitare che la rottura si propaghi e avere problemi in fase di revisione dell'autovettura.
Domande frequenti
-
Cosa copre esattamente la polizza cristalli e quali elementi sono esclusi?La polizza cristalli garantisce la riparazione o la sostituzione di parabrezza, finestrini laterali, lunotto posteriore e tettoie panoramiche. È fondamentale notare che la copertura non include gli specchietti retrovisori né i gruppi ottici (fari e fendinebbia). Inoltre, la garanzia non interviene in caso di incidenti stradali gravi che comportino il ribaltamento del veicolo, né se i vetri vengono rotti deliberatamente durante un tentativo di furto. Questa distinzione è cruciale per capire che la polizza è pensata principalmente per danni accidentali da oggetti esterni, come sassolini sulla carreggiata, piuttosto che per sinistri complessi.
-
Quanto costa aggiungere la garanzia cristalli alla polizza auto?Il costo della polizza cristalli è generalmente contenuto, aggiungendo qualche decina di euro al premio annuale della RCA o della combinazione furto e incendi. Si tratta di un importo fisso variabile in base alla compagnia assicurativa scelta. Considerando che una semplice riparazione al parabrezza può costare tra i 60 e i 90 euro, mentre la sostituzione completa supera spesso queste cifre, l'investimento iniziale risulta spesso ammortizzato già dopo un singolo sinistro. Conviene sempre confrontare i preventivi di diverse compagnie per individuare la soluzione più economica e adatta alle proprie esigenze specifiche.
-
È obbligatorio avere i cristalli integri per superare la revisione?Sì, è assolutamente obbligatorio. Per passare i controlli della revisione periodica, i cristalli dell'auto devono essere intatti e privi di crepe o scheggiature che compromettano la visibilità. Se i vetri sono danneggiati, il tecnico di revisione negherà il passaggio, impedendo il rinnovo dell'etichetta sul libretto di circolazione. Oltre agli aspetti burocratici, guidare con vetri rotti mette a rischio la sicurezza del conducente e dei passeggeri e comporta sanzioni amministrative, inclusa la perdita di punti dalla patente. Mantenere i cristalli in regola è quindi essenziale sia per la legalità che per la sicurezza.
-
Conviene attivare la polizza cristalli se faccio pochi chilometri?La convenienza dipende dal contesto di guida, ma la polizza rimane utile anche per chi percorre distanze medie. Il rischio di scheggiature causate da pietrisco lanciato dalle auto davanti è presente su qualsiasi strada extraurbana o autostradale. Tuttavia, se guidi esclusivamente in città a bassa velocità e in zone urbane ben mantenute, il rischio statistico diminuisce. Nonostante ciò, dato il basso costo aggiuntivo (qualche decina di euro) rispetto al prezzo di mercato di una singola sostituzione, molti esperti consigliano comunque di attivarla come tutela preventiva. Valuta il tuo storico di guida e la frequenza di viaggi extraurbani per decidere.
-
Come funziona la pratica di riparazione o sostituzione in caso di danno?In caso di danno, la procedura varia leggermente in base alla compagnia, ma solitamente prevede il contatto diretto con centri autorizzati o partner della assicurazione. Molte compagnie hanno accordi specifici con reti di riparatori specializzati, permettendo al cliente di recarsi presso questi centri per la riparazione o la sostituzione senza anticipare costi (servizio diretto). In altri casi, potresti dover pagare il preventivo e poi richiedere il rimborso presentando la fattura. È importante agire tempestivamente: una piccola scheggiatura va trattata subito per evitare che si propaghi fino a rendere necessaria una sostituzione completa, più costosa e complessa.