Quota fissa e quota variabile: le due parti del premio
Una polizza auto a consumo, chiamata anche pay per use o assicurazione a chilometri, non cancella la logica della RC auto tradizionale ma la scompone in due parti. La prima è una quota fissa, che copre il rischio di base del veicolo anche quando resta fermo in garage e che la compagnia calcola con i soliti parametri: classe di merito, età e residenza del conducente, tipo di veicolo, storico dei sinistri. La seconda è una quota variabile, legata ai chilometri che percorri nel corso dell'anno. Più guidi, più questa componente cresce; se guidi poco, il peso della parte variabile si riduce e il premio complessivo scende rispetto a una tariffa annuale standard. Ogni compagnia stabilisce liberamente come costruire la parte variabile. Il modello più diffuso prevede degli scaglioni di percorrenza, cioè fasce chilometriche annue tra cui scegliere, a ciascuna delle quali corrisponde un importo crescente. Alcune formule prevedono invece un pacchetto di chilometri inclusi nella quota fissa, con un prezzo unitario per ogni chilometro oltre la soglia. Capire quale schema adotta la compagnia che stai valutando ti permette di leggere il preventivo nel modo giusto, perché un premio basso in partenza può nascondere una quota variabile che pesa molto se l'uso dell'auto aumenta.
Come la compagnia conta i chilometri percorsi
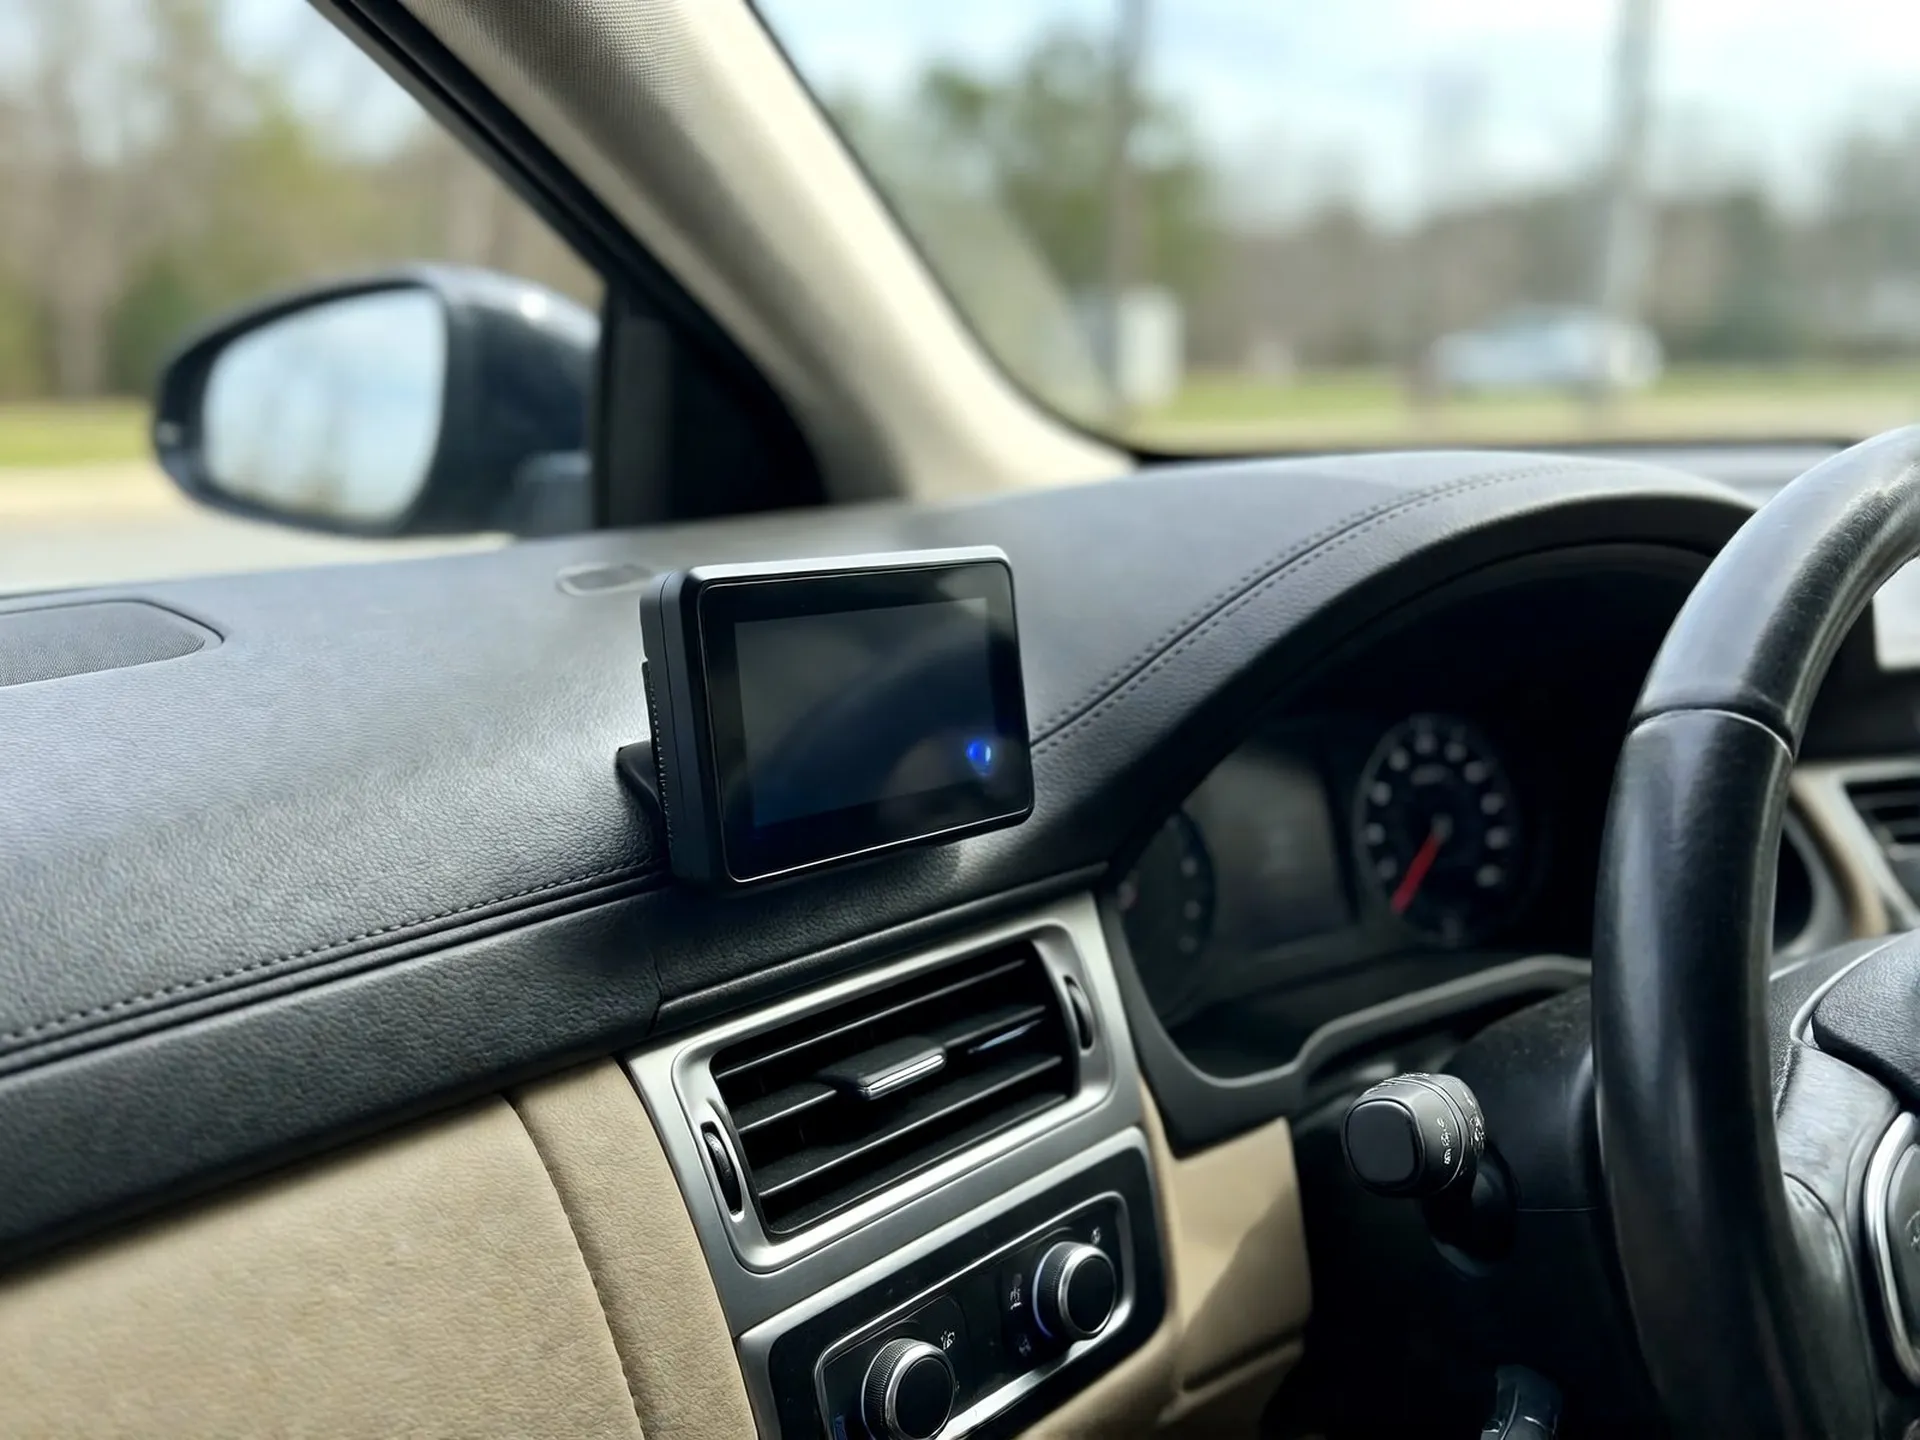
Perché il premio sia proporzionale all'uso reale, la compagnia ha bisogno di sapere con precisione quanti chilometri fai. Nella maggior parte dei casi installa sul veicolo un dispositivo telematico, simile alla scatola nera, che registra automaticamente le percorrenze e le trasmette all'assicuratore. Il dispositivo viene di solito fornito in comodato d'uso, con installazione gratuita e non invasiva, e va restituito al termine del contratto. In alcune formule più semplici il conteggio si basa invece sulla lettura del contachilometri, con una foto da inviare all'inizio e alla fine del periodo assicurativo. Alla scadenza annuale la compagnia confronta i chilometri effettivi con quelli previsti dalla fascia scelta. Se hai superato il limite, paghi i chilometri in eccesso secondo il prezzo indicato nelle condizioni di polizza; se ne hai percorsi meno, alcune compagnie restituiscono una parte di quanto versato, altre no. Questa fase di conguaglio è il momento in cui la convenienza della polizza a consumo si decide davvero, quindi verifica prima della firma quanto costa ogni chilometro oltre soglia e se è previsto un rimborso per quelli non utilizzati.
Stimare i chilometri annui per scegliere la fascia giusta
Il conguaglio di fine anno spiega perché la stima della percorrenza annua sia il dato più importante di tutto il calcolo. Un metodo semplice consiste nel misurare i tragitti che ripeti ogni settimana, come il lavoro, la spesa o le visite ai familiari, moltiplicarli per le settimane in cui li fai davvero e aggiungere i viaggi occasionali, ad esempio le vacanze o i rientri fuori città. Se hai una revisione o un tagliando recente, confronta anche il chilometraggio registrato con quello dell'anno precedente: è il dato più affidabile che hai a disposizione. Alla cifra ottenuta conviene aggiungere un margine di sicurezza, perché gli imprevisti esistono e sforare la fascia può costare più del risparmio ottenuto. Di norma il vantaggio di una polizza a chilometri è più marcato sotto i 5.000 chilometri l'anno, mentre la percorrenza media nazionale si colloca intorno ai 10.000. Se resti sotto questa soglia, la formula a consumo merita un preventivo di confronto; se la superi stabilmente, una polizza tradizionale resta probabilmente più conveniente.
Quando conviene e cosa verificare nel preventivo
Con premi RC auto in aumento, la polizza auto a consumo interessa soprattutto chi ha una seconda vettura che resta spesso ferma, chi si muove in città con i mezzi pubblici e guida solo nel fine settimana, chi è in pensione o lavora da casa. In queste situazioni il risparmio sulla responsabilità civile può essere sensibile, ma va misurato caso per caso con un preventivo che riporti chiaramente la quota fissa, la fascia scelta e il costo dei chilometri extra, da confrontare con la migliore offerta tradizionale che riesci a ottenere. Prima di firmare, verifica alcune condizioni che cambiano molto il risultato: se le garanzie accessorie come furto, incendio o assistenza stradale sono calcolate anch'esse a consumo o restano a tariffa piena, se il dispositivo telematico comporta costi di installazione o di restituzione, e se il contratto si rinnova con la stessa fascia o richiede una nuova stima. Ricorda che il tipo di polizza non incide sulla classe di merito, che continui a maturare normalmente. Scegliere con questi dati alla mano ti permette di pagare davvero solo per l'uso che fai dell'auto.