Lo stesso guidatore, prezzi diversi: cosa pesa la compagnia nel preventivo
Quando chiedi un preventivo RC auto a più compagnie e vedi cifre lontane tra loro, non c'è un errore: ogni impresa calcola il premio con una propria tariffa, costruita sui sinistri che ha pagato in passato ai clienti con un profilo simile al tuo. Il punto di partenza è sempre lo stesso, cioè i dati che inserisci, ma il peso che ciascuna compagnia dà a ogni dato cambia. La provincia di residenza, ad esempio, incide molto perché le aree con più traffico e più incidenti costano di più a tutti, però una compagnia che in quella zona ha pochi clienti e pochi sinistri può permettersi un prezzo più basso di una concorrente che lì ha ricevuto molte richieste di risarcimento. Lo stesso vale per l'età, gli anni di patente e la professione: alcune imprese puntano sui guidatori giovani, altre sui conducenti maturi, e la loro tariffa premia il profilo che vogliono attirare. Per questo conviene chiedere il preventivo a diverse compagnie anche quando la polizza attuale ti sembra già conveniente: il prezzo più basso per il tuo profilo dipende da quale impresa, in quel momento, cerca clienti come te.
Attestato di rischio e classe di merito: la storia che ti segue
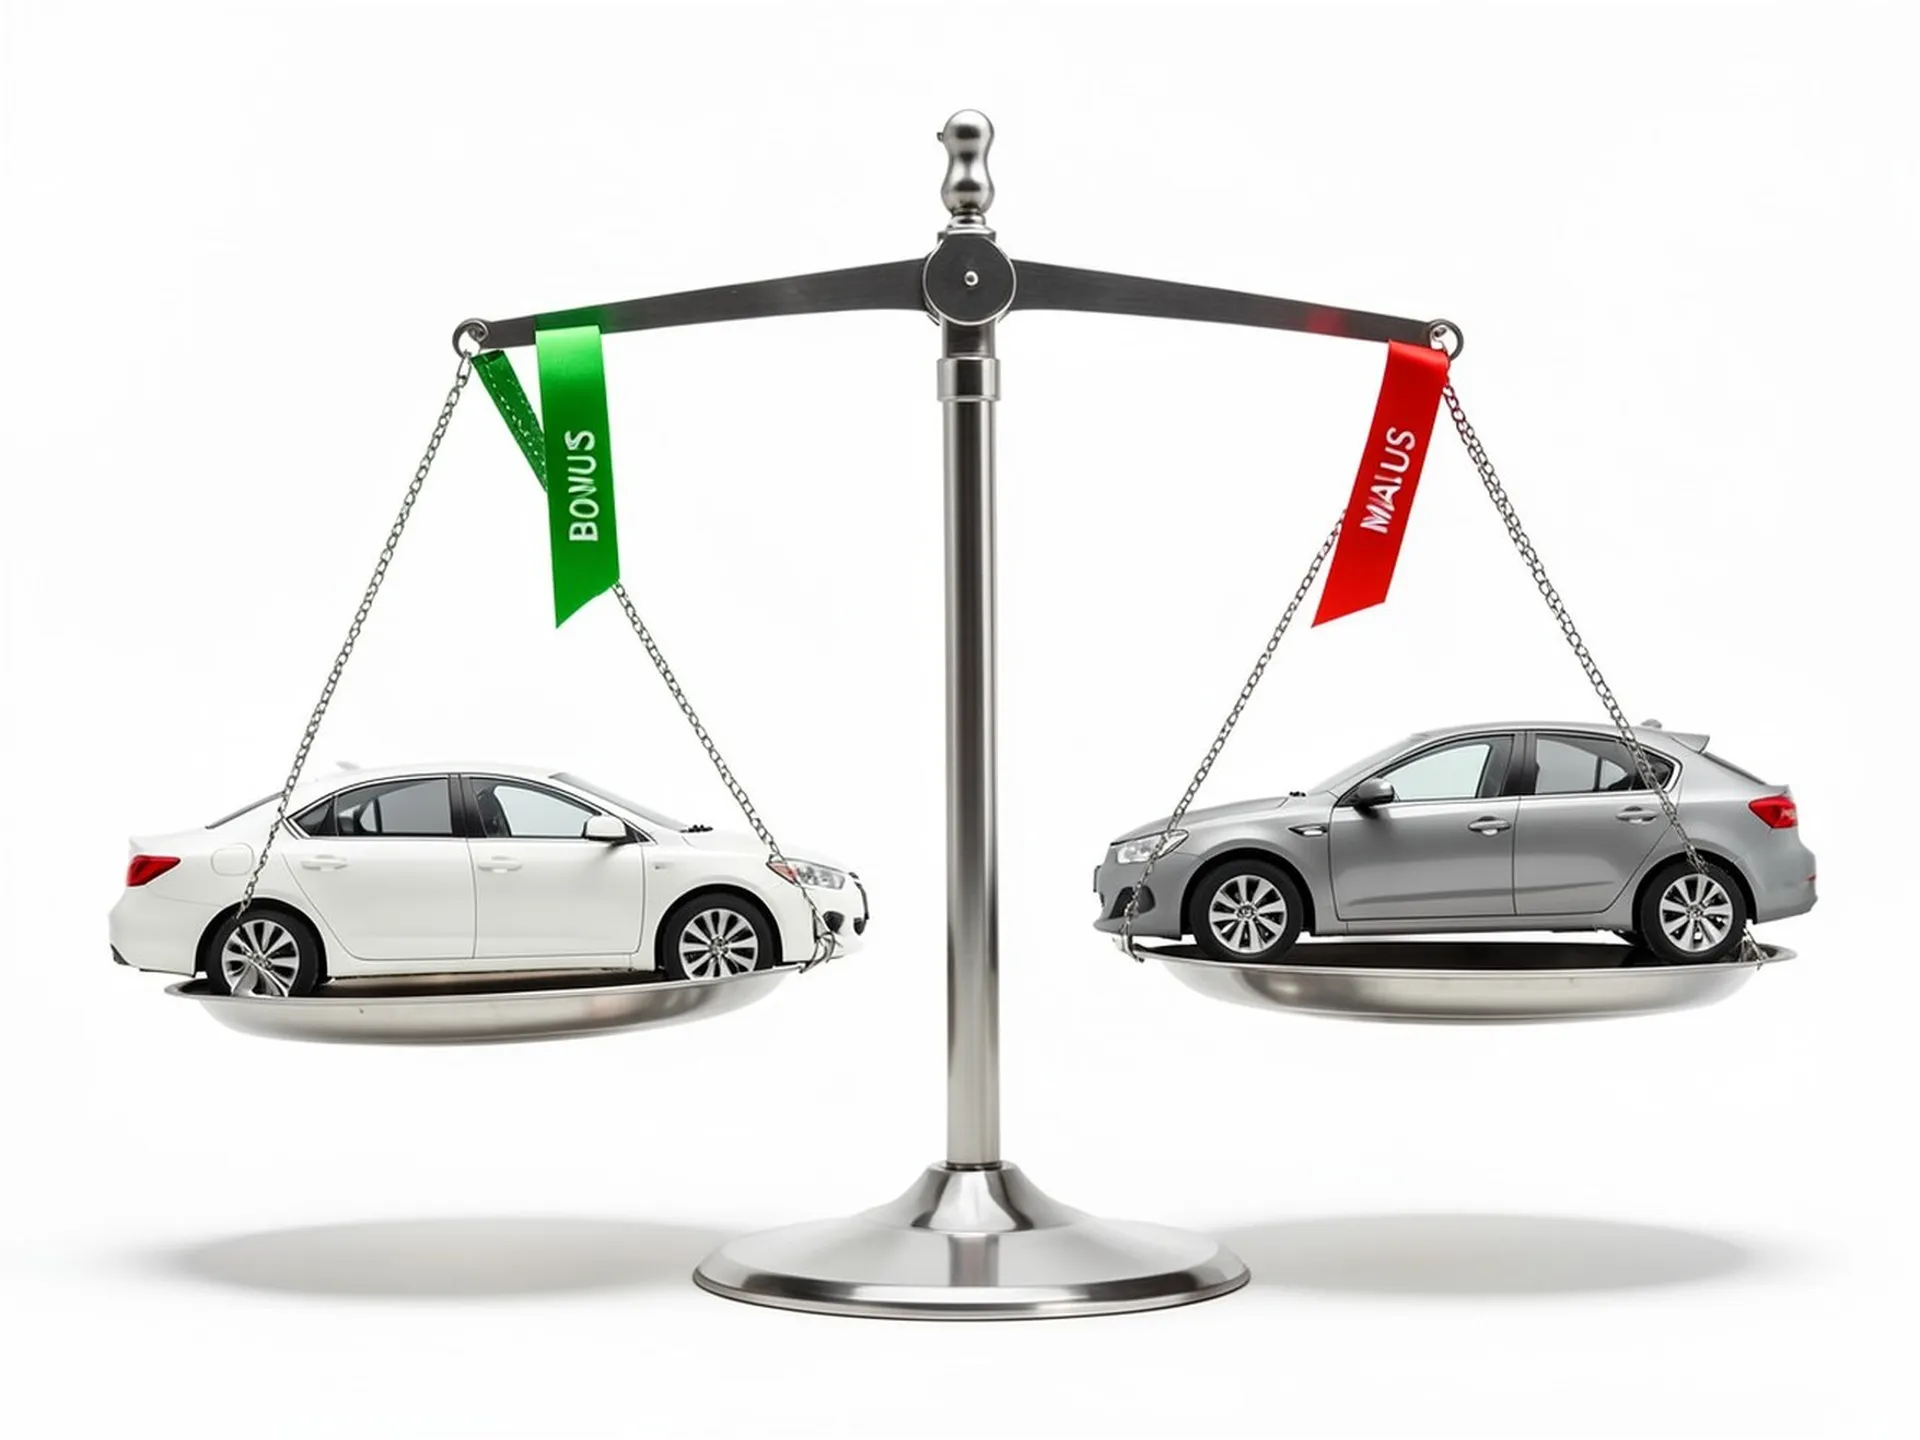
Il secondo motivo delle differenze sta nel modo in cui le compagnie leggono la tua storia assicurativa. L'attestato di rischio è il documento che riporta gli anni di copertura e i sinistri con colpa degli ultimi cinque anni; dal 2015 è elettronico e la nuova compagnia lo consulta direttamente nella banca dati dell'autorità di vigilanza, quindi non devi procurartelo tu. La tua compagnia attuale deve comunque renderlo disponibile almeno trenta giorni prima della scadenza: controllalo prima di chiedere i preventivi, perché un sinistro attribuito per errore fa salire tutte le offerte. Dentro l'attestato trovi la classe di merito universale, uguale per tutte le imprese e pensata proprio per portare con te il bonus-malus quando cambi assicuratore. Ogni compagnia, però, affianca a quella universale una propria classe interna, con regole di sconto e di aumento che decide in autonomia. Due persone nella stessa classe universale possono quindi ricevere preventivi distanti, perché una tariffa valorizza molto gli anni senza incidenti e un'altra guarda soprattutto agli ultimi due o tre. Se hai una storia pulita e lunga, chiedi come viene valutata: è il dato su cui puoi ottenere di più.
Veicolo, uso e clausole: le voci che spostano il premio
Oltre al guidatore, la compagnia valuta l'auto e come la usi. Cilindrata, potenza, alimentazione, anno di immatricolazione e valore commerciale pesano in modo diverso da un'impresa all'altra, così come i chilometri percorsi in un anno, il ricovero notturno in garage o in strada e la presenza di un antifurto. Anche il numero di persone che guidano l'auto conta: la guida esclusiva, limitata al solo proprietario, o la guida esperta, riservata a chi supera una certa età, abbassano il premio ma espongono alla rivalsa della compagnia se al volante c'è qualcun altro al momento del sinistro. Poi ci sono le clausole che a prima vista non si notano. Un preventivo più basso può contenere una franchigia, cioè una quota del danno che resta a carico tuo, oppure massimali appena sopra il minimo di legge, mentre un altro li alza senza che tu l'abbia chiesto. Verifica sempre queste voci prima di confrontare i prezzi: due offerte con la stessa intestazione possono coprire rischi molto diversi.
Come confrontare preventivi RC auto che partono da basi diverse
Per capire se la differenza di prezzo è reale, metti i preventivi sullo stesso piano. Inserisci in ogni richiesta gli stessi dati, con la stessa decorrenza e le stesse garanzie, e annota franchigie, massimali e clausole di guida di ciascuna offerta: solo così il confronto riguarda il prezzo e non il contenuto. Il preventivatore pubblico dell'autorità di vigilanza ti permette di interrogare in una volta tutte le compagnie per la sola copertura obbligatoria, con il contratto base uguale per tutte; è un buon punto di partenza, da completare con le proposte dirette delle imprese che ti interessano, che spesso includono sconti o garanzie assenti nel contratto base. Tieni presente che per legge il preventivo resta valido per sessanta giorni, quindi puoi chiederlo con anticipo senza timore che il prezzo cambi prima della scadenza. Ricorda anche che il tacito rinnovo non esiste più dal 2013: alla scadenza la polizza cessa da sola e non devi inviare alcuna disdetta, basta firmare il nuovo contratto facendo coincidere la decorrenza con la fine di quello vecchio. Se il nuovo preventivo è più basso di quello di rinnovo a parità di contenuto, cambiare richiede poco più di una firma.