Perché d'inverno conviene occuparsene
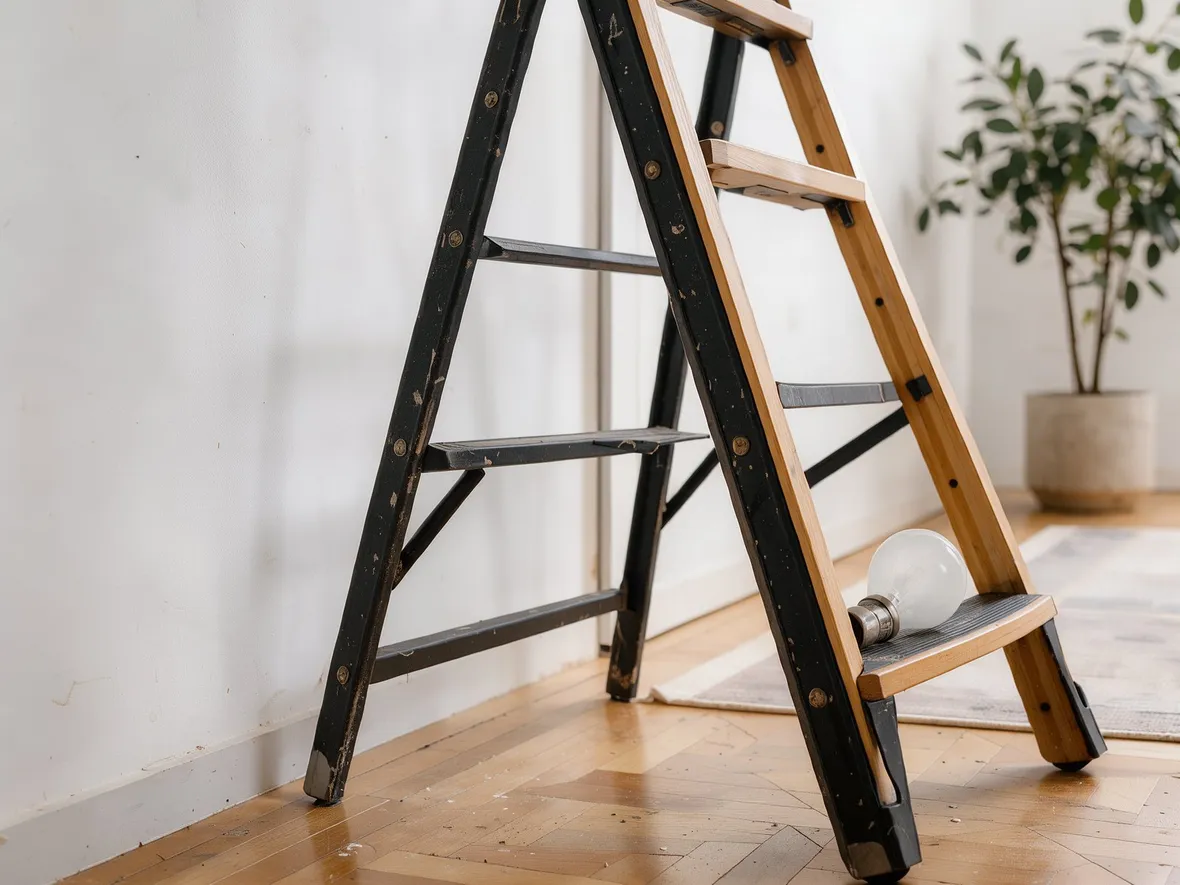
Nei mesi freddi le ore trascorse tra le pareti di casa si moltiplicano: si cucina di più, si usano stufe e apparecchi elettrici, si sale su una scala per sistemare una tenda o cambiare una lampadina. È in questa quotidianità che si inserisce l'assicurazione infortuni domestici, la tutela obbligatoria prevista dalla legge 493 del 1999 e affidata alla gestione dell'INAIL a partire dal marzo 2001. Il principio è che il lavoro svolto per la cura della famiglia e dell'abitazione ha un valore economico e sociale pari a quello delle altre forme di lavoro, e quindi merita una protezione quando un incidente lascia conseguenze permanenti. Capire come funziona ti serve per due motivi molto concreti: verificare se rientri tra le persone obbligate a iscriversi e valutare se la copertura che hai oggi basta davvero per la tua situazione familiare.
Chi deve farla: requisiti, premio annuo e casi di esonero
L'obbligo riguarda chi ha tra i 18 e i 67 anni e si dedica in modo abituale, gratuito e senza vincolo di subordinazione alla cura dei familiari e dell'ambiente in cui vive, senza altre attività che comportino l'iscrizione a casse o enti previdenziali. Oltre alle casalinghe e ai casalinghi, quindi, rientrano per esempio gli studenti maggiorenni che assistono un familiare convivente, i pensionati che non hanno ancora compiuto 67 anni e i cittadini stranieri regolarmente soggiornanti senza altra occupazione. Nello stesso nucleo possono esserci più persone assicurate, perché la posizione è individuale e non familiare. Il premio dell'assicurazione infortuni domestici è di 24 euro l'anno, si versa una sola volta e va rinnovato per mantenere la copertura nell'anno successivo; l'iscrizione si può fare in qualsiasi momento, online oppure appoggiandosi a un patronato, indicando la data di inizio dell'attività domestica. Se il tuo reddito personale e quello complessivo del nucleo restano sotto le soglie fissate e aggiornate ogni anno, il premio è a carico dello Stato: presenti un'autocertificazione e non versi nulla, ma l'iscrizione resta comunque obbligatoria. Attenzione a questo passaggio, perché senza versamento né autocertificazione non maturi alcun diritto alle prestazioni.
Cosa copre davvero: luoghi, attività e prestazioni riconosciute
La tutela vale per gli infortuni avvenuti in occasione e a causa del lavoro domestico, quindi nell'abitazione in cui vivi con la tua famiglia e nelle sue pertinenze: cantina, soffitta, box, giardino, balconi e terrazzi. Nei condomini rientrano anche le parti comuni come scale, pianerottoli e androni, e la copertura segue pure la casa di vacanza, purché si trovi sul territorio italiano. Fra le attività protette non ci sono solo quelle tipiche della vita domestica: sono comprese la cura degli animali di casa e i piccoli interventi di manutenzione idraulica o elettrica del fai da te, quelli che non richiedono una preparazione tecnica particolare. Sul fronte delle prestazioni, l'assicurazione infortuni domestici interviene quando l'incidente lascia un segno permanente. Se l'inabilità permanente accertata è compresa tra il 6% e il 15% spetta una prestazione economica una tantum; dal 16% in su si ha diritto a una rendita diretta, e ai titolari di rendita con menomazioni particolari può essere riconosciuto un assegno per l'assistenza personale continuativa. In caso di decesso dell'assicurato sono previste prestazioni economiche a favore dei superstiti. Restano fuori, invece, gli infortuni riconducibili a un rischio estraneo al lavoro domestico.
Cosa resta scoperto e quando aggiungere una polizza privata
Il limite della copertura obbligatoria è evidente proprio sugli episodi più frequenti d'inverno: una distorsione alla caviglia su una scala bagnata o una frattura al polso che guarisce senza postumi non raggiungono la soglia minima di inabilità permanente e non danno luogo ad alcun indennizzo. Non sono previste nemmeno una diaria per i giorni in cui non riesci a occuparti della casa né il rimborso delle spese sostenute di tasca tua. Per questo molte famiglie affiancano all'iscrizione obbligatoria una polizza infortuni privata, che può prevedere diaria da ricovero o da ingessatura, rimborso delle spese mediche e indennizzo dell'invalidità permanente a partire da percentuali più basse: prima di firmare, fatti spiegare dalla compagnia franchigie, limiti di età e cosa viene escluso. Se l'incidente capita, il percorso è rapido ma va seguito con ordine: rivolgiti al pronto soccorso o al medico di famiglia secondo la gravità e precisa fin dalla visita che si tratta di un infortunio avvenuto in ambito domestico, perché quel dettaglio finisce nella documentazione sanitaria su cui si baserà poi la richiesta. Conserva referti e certificati e presenta la denuncia nei termini previsti. Per i dubbi clinici affidati sempre al medico curante, che è l'unico a poter valutare le tue condizioni.