Perché il buono dedicato ai minori è il regalo di Natale che resta
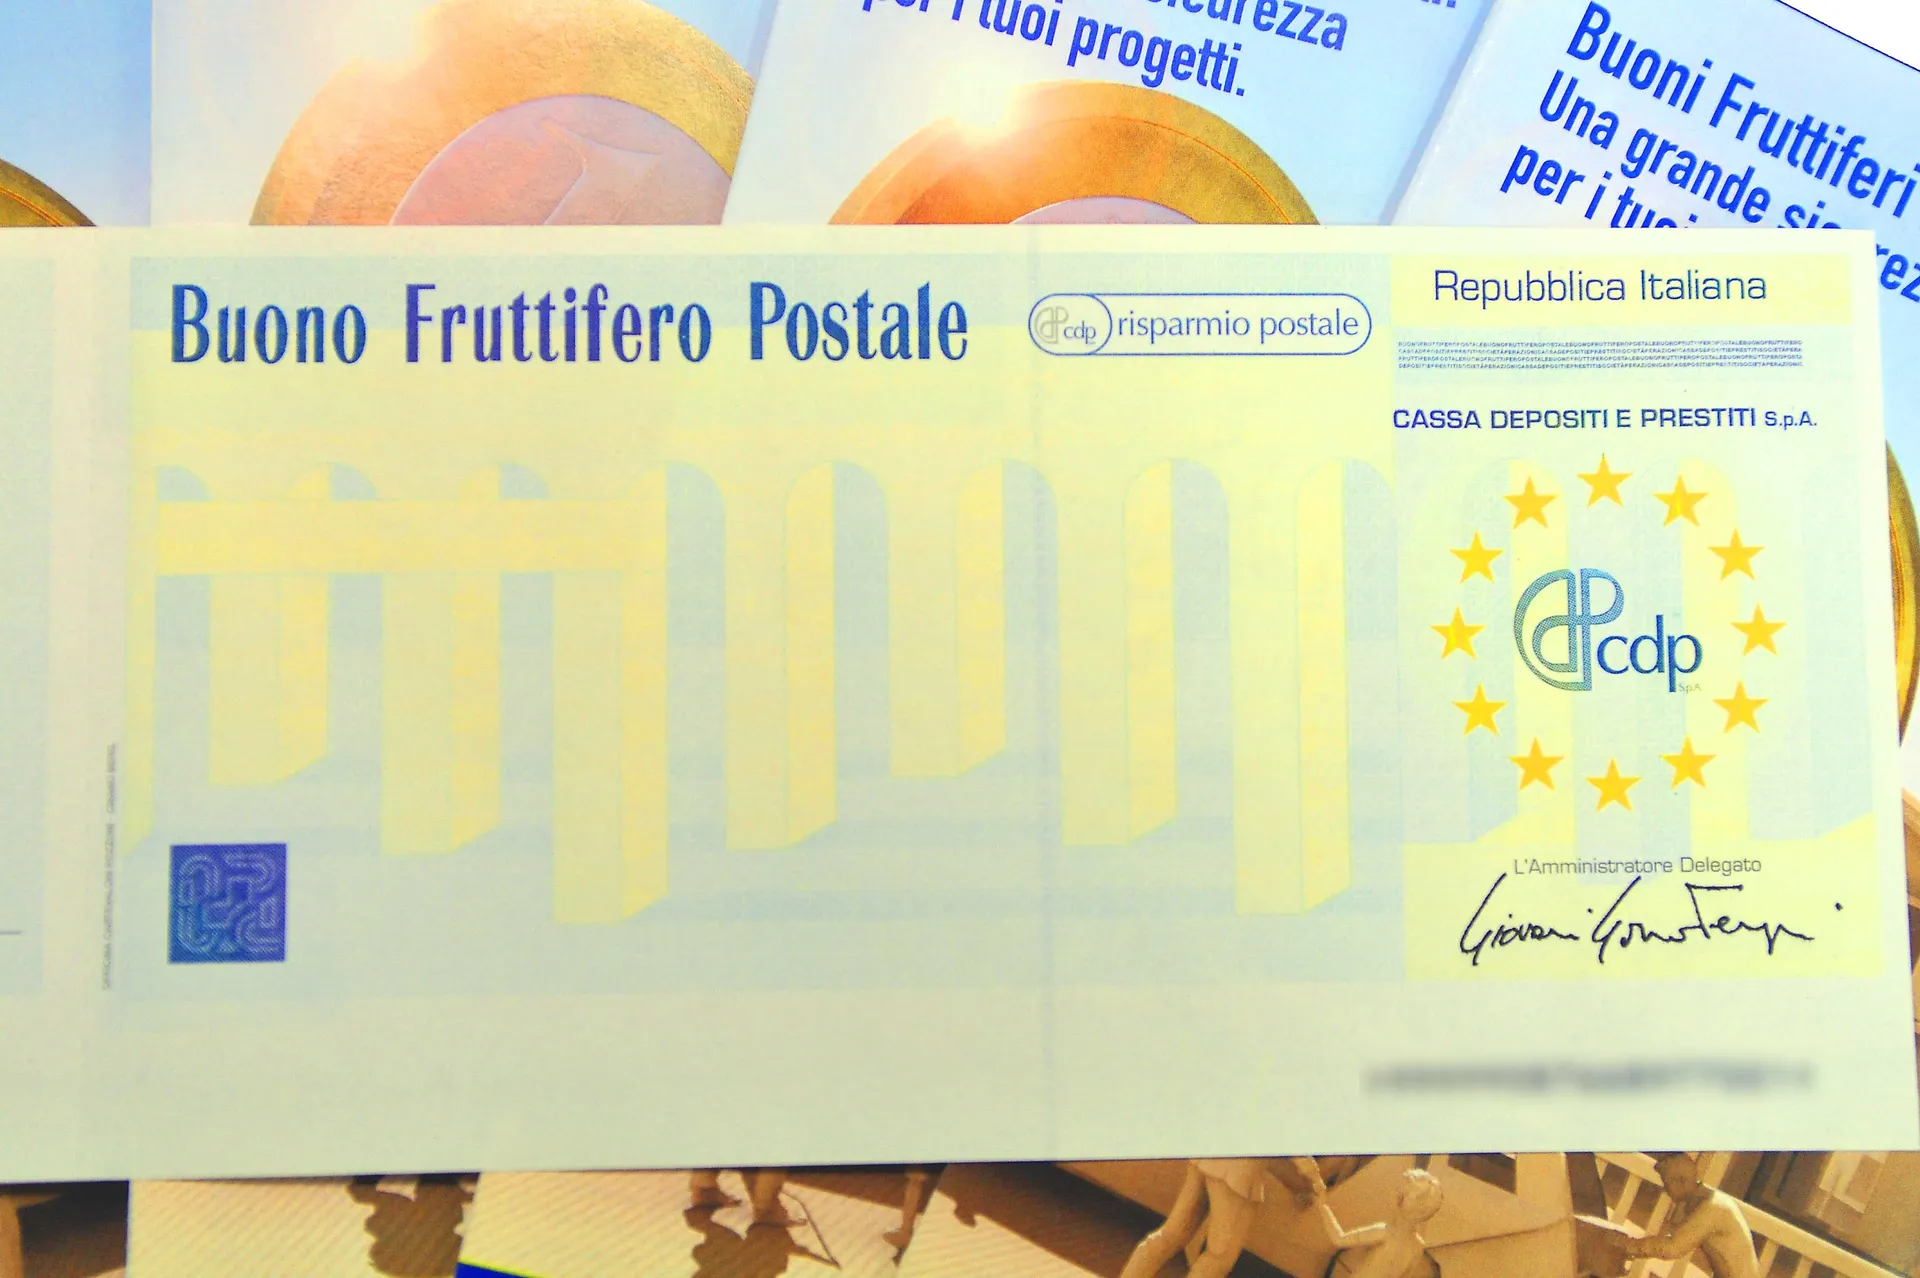
Se vuoi fare ai nipoti un regalo di Natale che duri più di un pomeriggio, i buoni fruttiferi postali dedicati ai minori sono la scelta tradizionale delle famiglie italiane, e per buone ragioni. Si tratta di buoni nominativi emessi da Cassa Depositi e Prestiti e collocati negli uffici postali, con il capitale garantito dallo Stato: il bambino riceve una somma che resta al sicuro e matura interessi fino al giorno del suo diciottesimo compleanno, che coincide con la scadenza naturale del buono. Puoi intestarli a bambini e ragazzi da zero anni fino a sedici anni e sei mesi, quindi verifica l'età del nipote prima di andare allo sportello, perché oltre quella soglia la sottoscrizione non è ammessa. Rispetto ad altri regali in denaro, questo strumento ha due vantaggi concreti. Non prevede costi né commissioni di sottoscrizione, gestione o rimborso, salvo gli oneri fiscali, e gli interessi sono tassati con l'aliquota agevolata del 12,50 per cento, la stessa dei titoli di Stato; inoltre i buoni sono esenti dall'imposta di successione. Il taglio minimo è di 50 euro e puoi aggiungere importi solo per multipli di questa cifra, così anche un regalo contenuto trova la sua forma.
Come intestare il buono al nipote: cartaceo o dematerializzato
L'intestazione va sempre fatta a nome del minore: è il nipote il titolare del buono, mentre tu sei il sottoscrittore che versa la somma. Il modo più diretto per un nonno o uno zio è il buono cartaceo, che può essere acquistato in ufficio postale da qualsiasi persona maggiorenne, senza bisogno di essere il genitore: si paga in contanti oppure con assegni bancari, assegni circolari o vaglia cambiari intestati al minore e si esce con un titolo da mettere sotto l'albero. La forma dematerializzata funziona in modo diverso, perché il buono viene collegato al Libretto di risparmio postale dedicato ai minori intestato al bambino. Da web o da app possono procedere i genitori titolari di un libretto o di un conto corrente postale, dalla sezione riservata ai minori, oppure direttamente dal libretto del figlio. Se il nipote ha già un libretto minori, concorda con i genitori l'acquisto online; se non ce l'ha e preferisci evitare passaggi, resta sul cartaceo allo sportello, dove l'operatore registra l'intestazione al bambino e il tuo ruolo di sottoscrittore.
Documenti da portare allo sportello e tempi sotto le feste
Prima di metterti in fila a dicembre prepara i documenti, perché allo sportello servono sia i tuoi sia quelli del nipote. Per te occorrono il codice fiscale o la tessera sanitaria su supporto plastificato e un documento d'identità valido: carta d'identità italiana o di un Paese dell'Unione Europea, patente di guida italiana oppure passaporto. Per il minore bastano il codice fiscale e un documento, anche in fotocopia, quindi chiedi ai genitori di fartene avere una copia con un po' di anticipo. Tieni presente che la carta d'identità rilasciata ai bambini da zero a tre anni vale tre anni, quindi controlla che non sia scaduta. Gli uffici postali sotto le feste sono affollati: se puoi, prenota l'appuntamento allo sportello dal sito o dall'app, così eviti l'attesa. Se invece preferisci un regalo che si rinnova nel tempo, esiste anche un piano di risparmio che sottoscrive automaticamente buoni per minori con la periodicità scelta, regolati sul libretto intestato al bambino: in questo caso va impostato insieme ai genitori titolari del libretto.
Cosa succede dopo: rendimento, rimborso anticipato e maggiore età
Una volta intestato, il buono riconosce un rendimento fisso che dipende dal tempo trascorso tra la sottoscrizione e il diciottesimo compleanno del nipote: più anni mancano alla maggiore età, più il regalo ha tempo per crescere, e per questo un buono fatto a un neonato rende in proporzione più di uno fatto a un quindicenne. I tassi per ciascun periodo di possesso sono indicati nel foglio informativo e non si sommano tra loro, quindi leggi la riga corrispondente all'età del bambino senza cumulare i valori. Il capitale resta vincolato fino ai 18 anni: prima di quella data il rimborso è possibile solo con l'autorizzazione del giudice tutelare e, trascorsi 18 mesi dalla sottoscrizione, in caso di rimborso autorizzato vengono comunque riconosciuti gli interessi maturati. È una rigidità voluta, che protegge il risparmio del ragazzo da prelievi improvvisati, ma ricordalo ai genitori perché non è una somma a cui attingere per le spese correnti. Segna infine una data: al compimento dei 18 anni il buono diventa infruttifero, quindi il nipote dovrà incassarlo o reinvestirlo. Se il buono è cartaceo, conservalo in un posto sicuro e consegna al ragazzo, insieme al regalo, l'indicazione di dove si trova.