Cosa sono e perché tornano d'attualità con l'inflazione al 3,3%
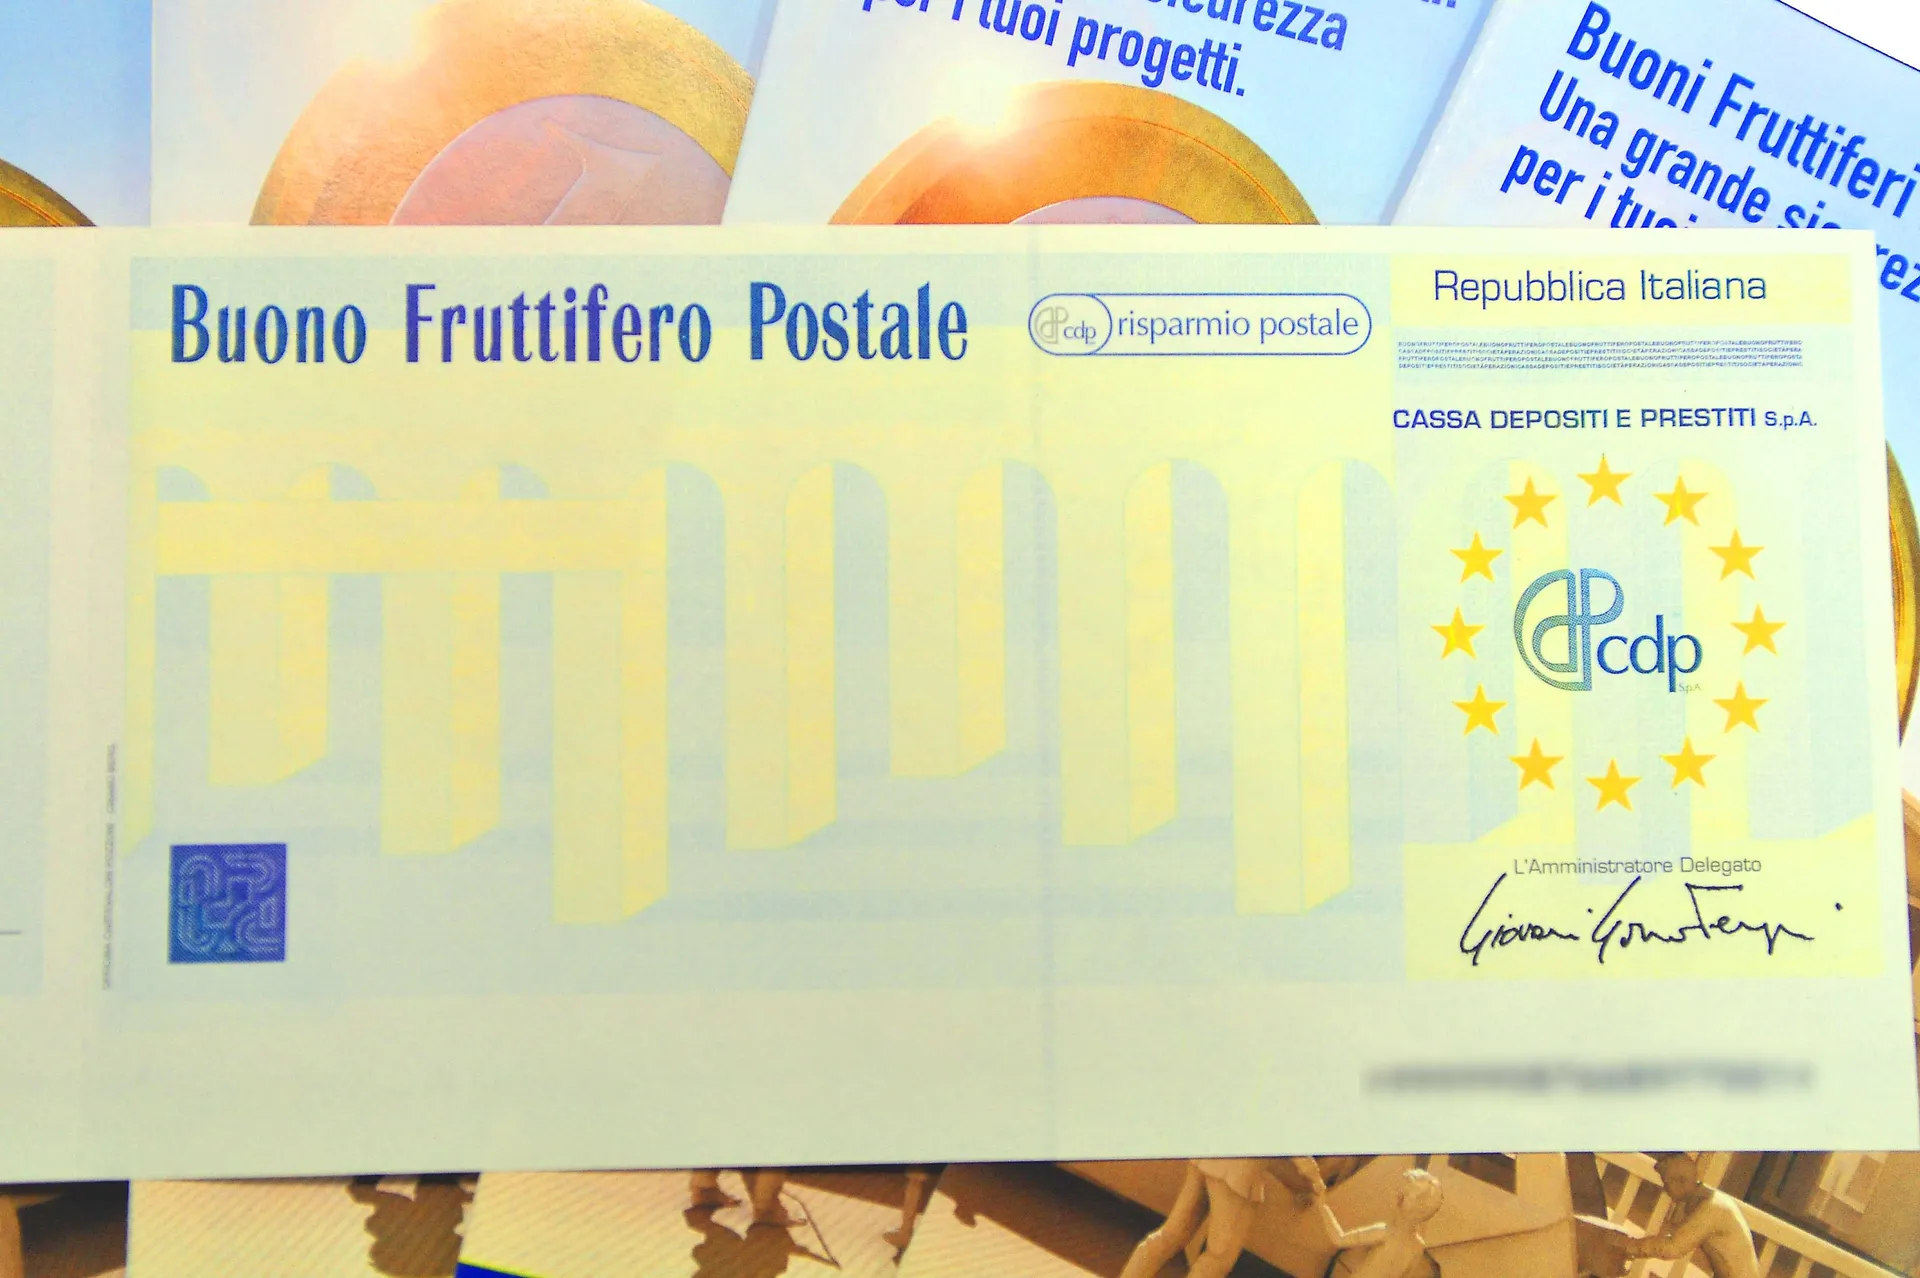
I buoni fruttiferi postali indicizzati all'inflazione sono titoli di risparmio emessi da Cassa Depositi e Prestiti, collocati negli uffici postali e garantiti dallo Stato italiano. Si distinguono dagli altri buoni perché il rendimento non viene fissato una volta per tutte alla sottoscrizione: una parte segue l'andamento dei prezzi al consumo rilevati dall'Istat, l'altra è un tasso fisso che cresce con gli anni di possesso. Se mantieni il buono fino alla scadenza, fissata a dieci anni, ricevi il capitale rivalutato in base all'inflazione del periodo più gli interessi maturati. Il tema è tornato d'attualità perché ad agosto l'inflazione italiana ha toccato il 3,3%, il valore più alto degli ultimi tre anni. Con prezzi che salgono a questo ritmo, i soldi lasciati fermi sul conto corrente o su un libretto perdono potere d'acquisto anno dopo anno, e un prodotto che aggancia la rivalutazione all'indice dei prezzi serve proprio a limitare questa erosione. Valuta però che si tratta di uno strumento pensato per il medio-lungo periodo: rende al meglio se lo tieni per diversi anni, non come parcheggio di liquidità per pochi mesi.
Come si calcola il rendimento: indice FOI, tasso fisso e capitalizzazione
Il rendimento di questi buoni si compone di due elementi che si sommano. Il primo è la rivalutazione legata all'inflazione, misurata con l'indice FOI, cioè l'indice dei prezzi al consumo per le famiglie di operai e impiegati al netto dei tabacchi, lo stesso parametro usato dal Tesoro per i titoli di Stato agganciati all'inflazione italiana. Il secondo è un tasso di interesse fisso stabilito al momento dell'emissione della serie, che parte da valori molto bassi nei primi anni e sale progressivamente fino al decimo. Questo tasso vale anche se i prezzi restano fermi, quindi un rendimento minimo è comunque garantito. Capitale e interessi vengono rivalutati ogni due mesi sulla base dell'indice, e ogni anno gli interessi maturati entrano a loro volta nel calcolo, con il meccanismo della capitalizzazione composta. Se in un periodo l'inflazione risulta negativa, la componente di rivalutazione viene azzerata e il capitale non si riduce. Tieni presente che il tasso fisso cambia da una serie all'altra: prima di sottoscrivere, leggi il foglio informativo della serie in collocamento, perché le condizioni che trovi oggi possono essere diverse da quelle di qualche mese fa.
Sottoscrizione e rimborso anticipato: cosa cambia prima e dopo i 18 mesi
Questi buoni esistono solo in forma dematerializzata, quindi non ricevi un documento cartaceo ma una registrazione collegata al tuo libretto o conto. Puoi sottoscriverli per 50 euro e multipli, allo sportello con documento d'identità e codice fiscale oppure online, se sei titolare di un libretto Smart o di un conto BancoPosta con i servizi dispositivi attivi. Non ci sono costi di sottoscrizione né di rimborso. Il rimborso anticipato è sempre possibile, per intero o anche solo in parte, sempre per importi multipli di 50 euro. Se chiedi i soldi prima del compimento del diciottesimo mese ti viene restituito solo il valore nominale versato, senza interessi; dopo quella data ricevi il capitale rivalutato più gli interessi fissi maturati fino a quel momento. Alla scadenza dei dieci anni il buono smette di produrre interessi e l'importo viene accreditato automaticamente sul conto o libretto di regolamento, senza rischio di prescrizione. Se prevedi di aver bisogno della somma entro un anno e mezzo, considera che in quel caso la protezione dall'inflazione non si applica.
Tasse, imposta di bollo e confronto con le altre forme di risparmio
Sul fronte fiscale i buoni indicizzati godono dello stesso trattamento dei titoli di Stato: gli interessi sono tassati al 12,5% invece del 26% applicato a conti deposito, fondi e azioni, e il capitale è esente dall'imposta di successione. L'imposta di bollo non si paga se il valore complessivo dei tuoi buoni non supera i 5.000 euro; oltre questa soglia si applica l'aliquota ordinaria dello 0,20% annuo. Per l'ISEE la normativa recente prevede una franchigia per titoli di Stato e prodotti del risparmio postale: verifica la soglia in vigore se accedi a bonus o agevolazioni legate al reddito. Rispetto ai titoli di Stato indicizzati, il vantaggio principale è l'assenza di quotazione: non sei esposto alle oscillazioni di prezzo e puoi rientrare dal capitale quando vuoi senza perdite sulla somma versata. In cambio rinunci alle cedole periodiche e accetti tassi fissi di norma più contenuti. Rispetto a un conto deposito ottieni la copertura dall'inflazione e la tassazione ridotta, ma nei primi 18 mesi non guadagni nulla. Se hai una somma che non ti serve a breve e vuoi che conservi il suo valore reale senza seguire i mercati, questo buono resta una delle scelte più semplici da gestire.