Moto ferma in garage: l'obbligo assicurativo non si interrompe da solo
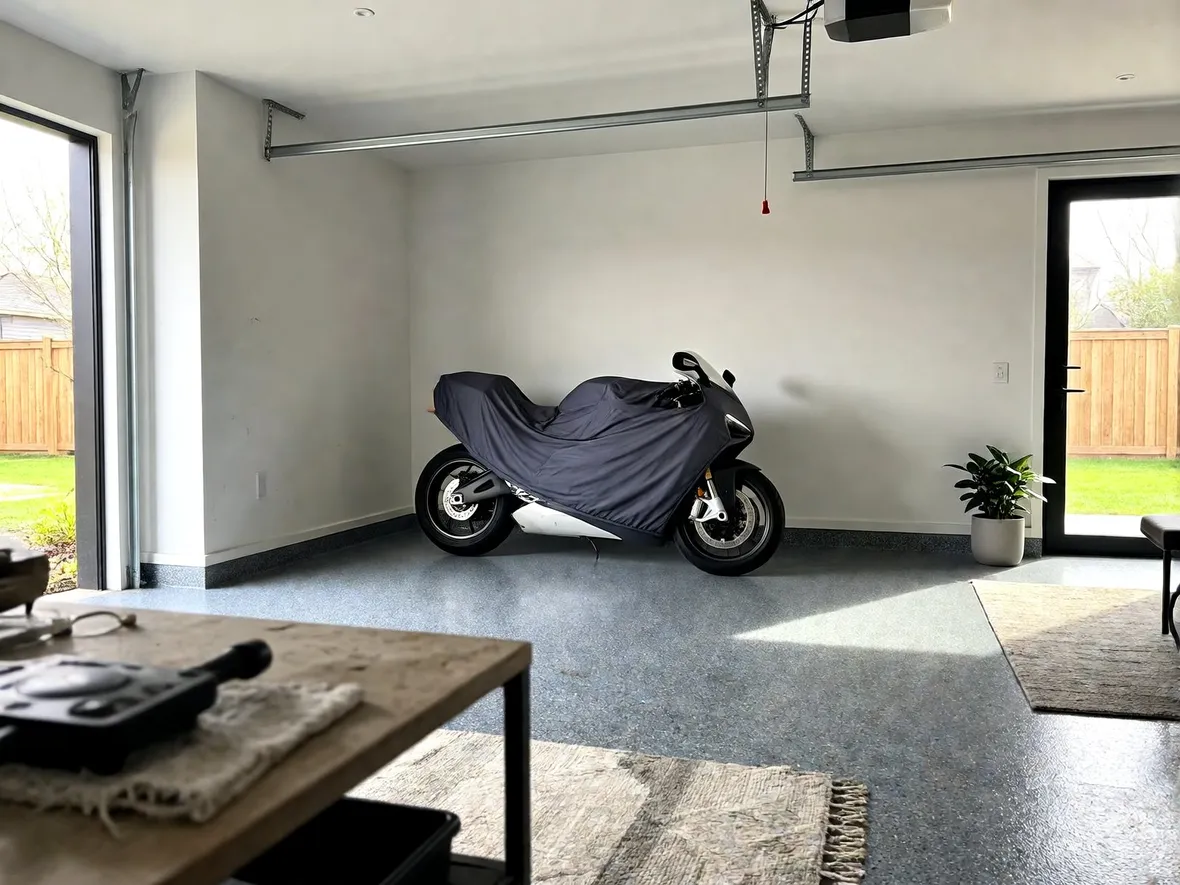
Con l'arrivo del freddo molti motociclisti coprono la moto e la lasciano in garage fino a primavera, convinti che un mezzo che non esce di casa non abbia bisogno di copertura. La sospensione dell'assicurazione moto in inverno, però, non avviene mai in automatico: dal 23 dicembre 2023, con il decreto legislativo 184/2023 che ha recepito una direttiva europea, l'obbligo della responsabilità civile riguarda anche i veicoli che non circolano, a prescindere dal fatto che si trovino su suolo pubblico o in un'area privata. Ciò che conta è che il mezzo sia idoneo a tornare in strada, non l'intenzione del proprietario di non usarlo per qualche mese. Per interrompere la copertura in modo regolare serve quindi una procedura formale con la compagnia, prevista dal contratto, diversa sia dalla semplice scadenza della polizza sia dalla decisione di non pagare il rinnovo. Se la moto resta assicurata tutto l'anno non ci sono problemi; se invece vuoi risparmiare sui mesi di fermo, prima di tirare giù la serranda leggi le condizioni di polizza e chiedi all'assicuratore se il tuo contratto consente la sospensione volontaria. Così eviti di scoprire a marzo che la moto è rimasta per mesi in una condizione irregolare.
Polizza sospendibile: durata, numero di richieste e casi particolari
La sospensione volontaria è possibile solo se la tua è una polizza sospendibile, cioè un contratto che contiene una clausola apposita: non tutte le compagnie la offrono e alcune la riservano a determinate formule tariffarie, quindi verifica questo aspetto già al momento del preventivo. Il meccanismo congela la copertura per un periodo stabilito e sposta in avanti la scadenza di altrettanti giorni, così il premio già versato non va perso. Fino alla fine del 2023 il fermo poteva durare da 30 giorni a 12 mesi; con le regole attuali il limite massimo è di 10 mesi, che salgono a 11 per i veicoli d'epoca. Ogni contratto fissa poi condizioni proprie: un periodo minimo di sospensione, un termine entro cui presentare la richiesta, un numero massimo di sospensioni e riattivazioni nell'anno assicurativo e, in alcuni casi, un costo di gestione. Spesso basta l'area riservata o una telefonata all'agenzia, ma la copertura cessa solo dalla data confermata per iscritto. Vendita, demolizione, esportazione o furto del mezzo sono casi particolari in cui la sospensione si chiede a prescindere dai limiti temporali. Non confondere infine la polizza sospendibile con quella temporanea: la prima è un contratto annuale che si mette in pausa, la seconda copre fin dall'inizio solo un periodo prestabilito.
Dove custodire la moto durante il fermo e cosa cambia per furto e incendio
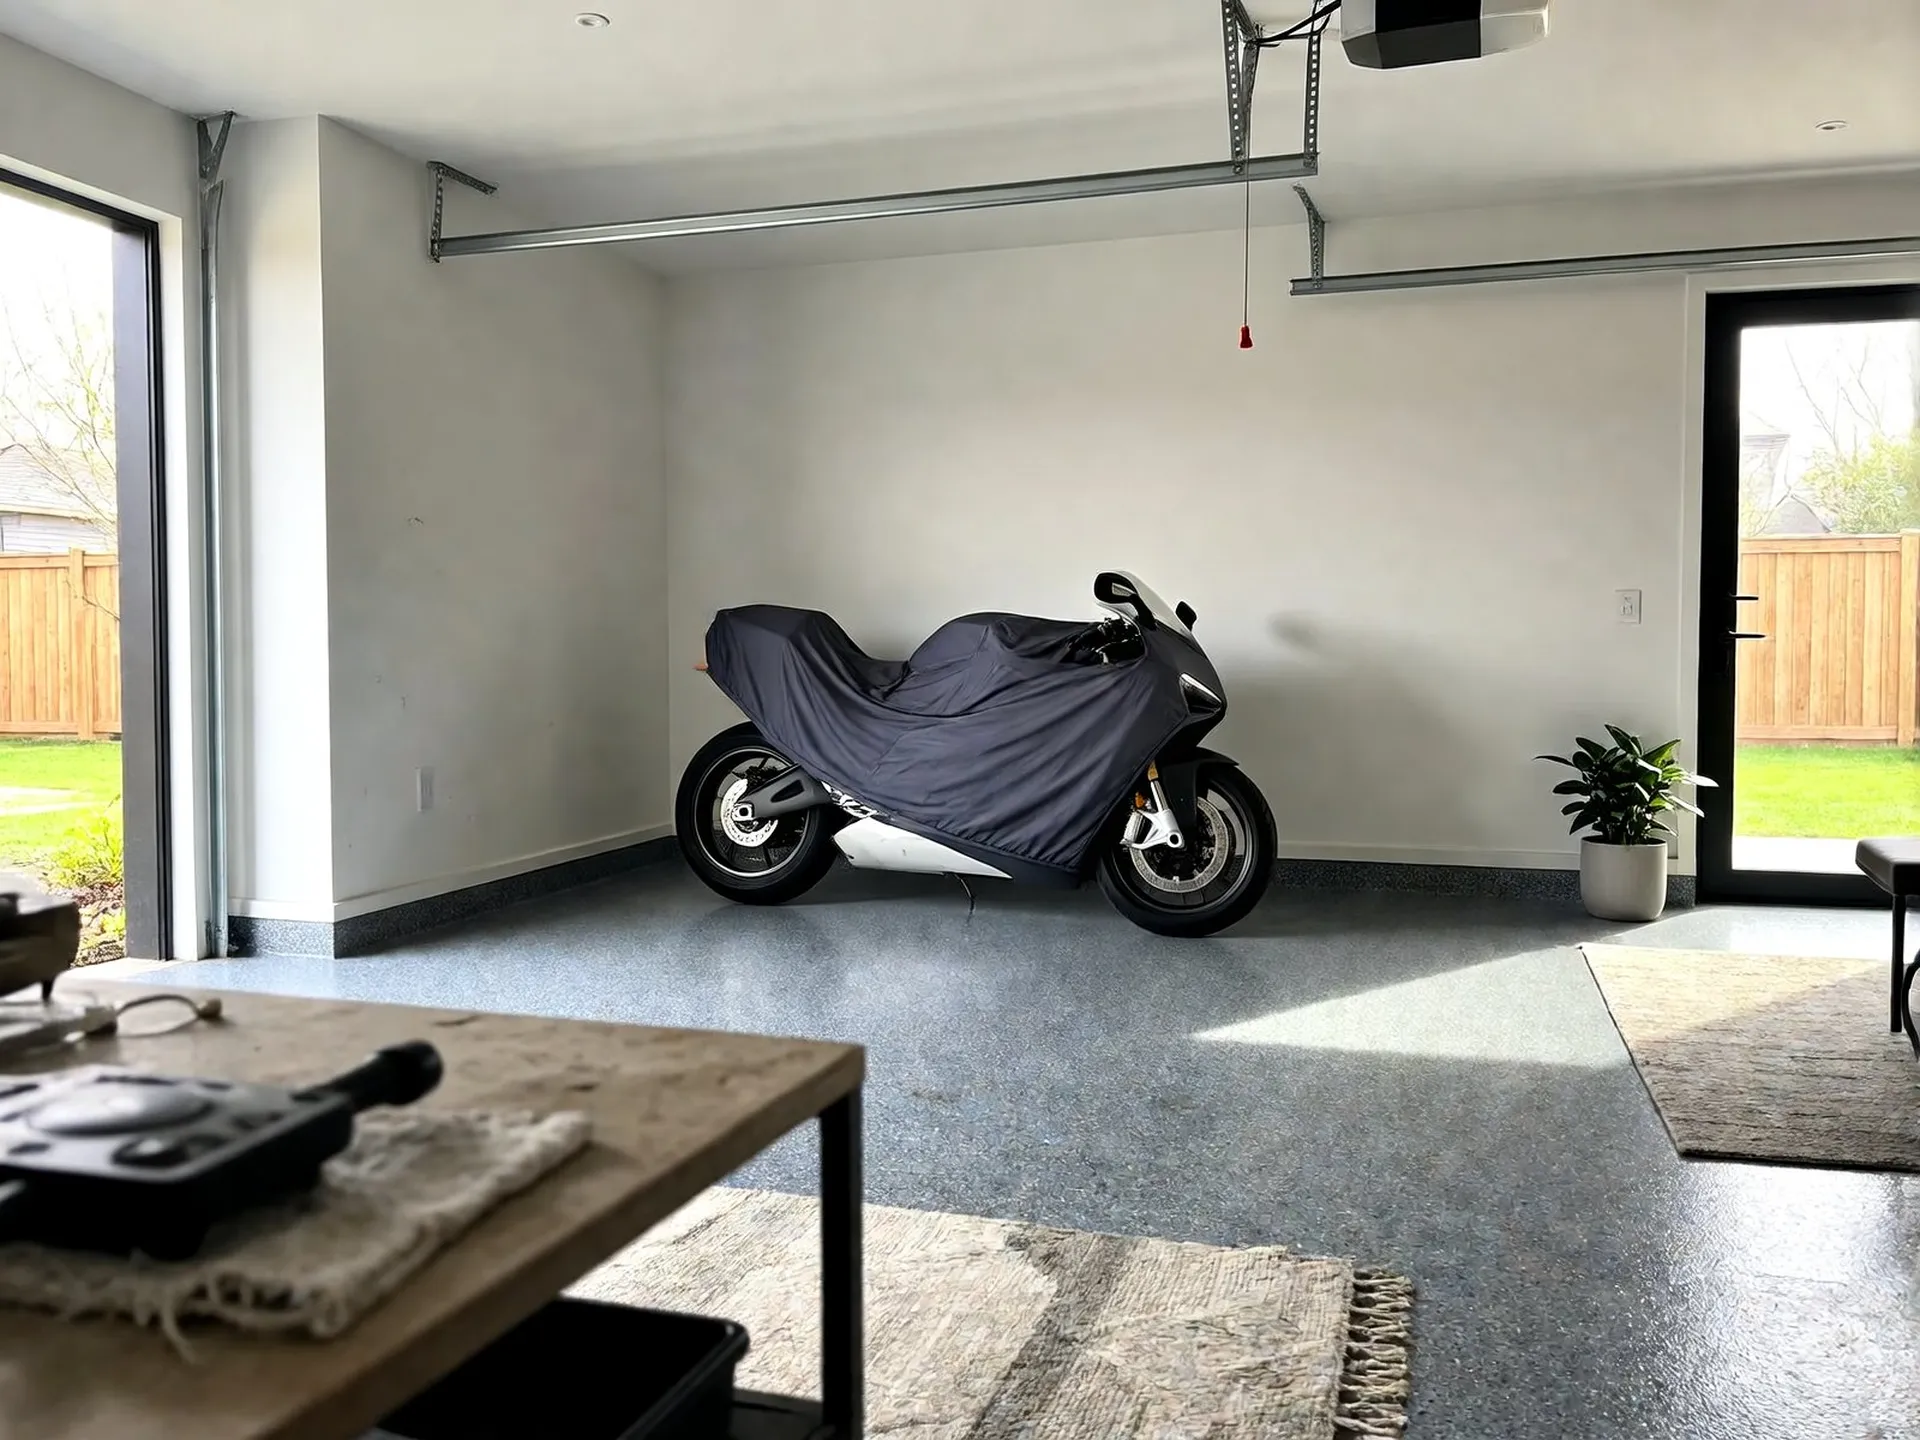
Durante il periodo di sospensione la moto è priva di qualunque copertura di responsabilità civile, quindi non solo non può circolare, ma non può nemmeno restare parcheggiata in strada, in un cortile condominiale aperto o in qualsiasi area accessibile al pubblico. Deve essere custodita in un luogo privato e protetto, come un garage chiuso o un box: se le forze dell'ordine la trovano su suolo pubblico senza assicurazione valida, si applicano le stesse conseguenze previste per un veicolo mai assicurato, con la sanzione e il sequestro amministrativo del mezzo. Per lo stesso motivo non è ammesso neppure il breve spostamento verso l'officina: se serve una revisione o un intervento, chiedi prima la riattivazione. Verifica anche la sorte delle garanzie accessorie. In molti contratti la sospensione riguarda solo la responsabilità civile e lascia attive furto, incendio ed eventi atmosferici, che restano utili proprio mentre il mezzo è fermo; in altri si interrompe l'intera polizza. Se possiedi una moto d'epoca iscritta a un registro storico, controlla le condizioni specifiche, perché la durata massima del fermo e le garanzie possono essere diverse rispetto a un contratto ordinario.
Riattivare la copertura in primavera e capire se il fermo conviene davvero
Quando le temperature risalgono, prima di rimettere la moto in strada devi chiedere la riattivazione alla compagnia, con lo stesso canale usato per la sospensione. La copertura riparte dalla data indicata nella comunicazione e la scadenza del contratto viene spostata in avanti di un numero di giorni pari a quelli di fermo, quindi non paghi per un periodo in cui non eri assicurato. Conserva la conferma scritta e aspetta che la riattivazione sia effettiva prima di uscire, perché anche un solo giro con la polizza ancora sospesa equivale a circolare senza assicurazione. La pausa, in genere, non modifica la classe di merito: il bonus-malus riprende da dove era rimasto. Valuta però se la sospensione ti conviene. Se usi la moto anche in qualche giornata di sole invernale, il vincolo di tenerla ferma può pesare più del risparmio; se invece il fermo è lungo e certo, in alternativa esistono polizze temporanee e formule che legano il premio ai chilometri percorsi. Confronta i preventivi tenendo conto anche di questo aspetto e, se hai dubbi sulla tua situazione, chiedi all'agenzia o alla compagnia quali condizioni sono in vigore per il tuo contratto.