Cos'è il modulo SECCI e perché è obbligatorio
Il SECCI, acronimo di Standard European Consumer Credit Information, è il foglio precontrattuale che la banca deve consegnarti gratuitamente. Non è un optional. È un obbligo di legge introdotto per tutelare te, il consumatore. Senza questo documento, non puoi firmare nulla. Serve a darti una panoramica chiara su tutti i dettagli del finanziamento. Lo trovi in formato cartaceo o PDF. È la tua prima arma di difesa contro le sorprese. Leggilo sempre prima di prendere una decisione.
Le cinque sezioni principali del documento SECCI
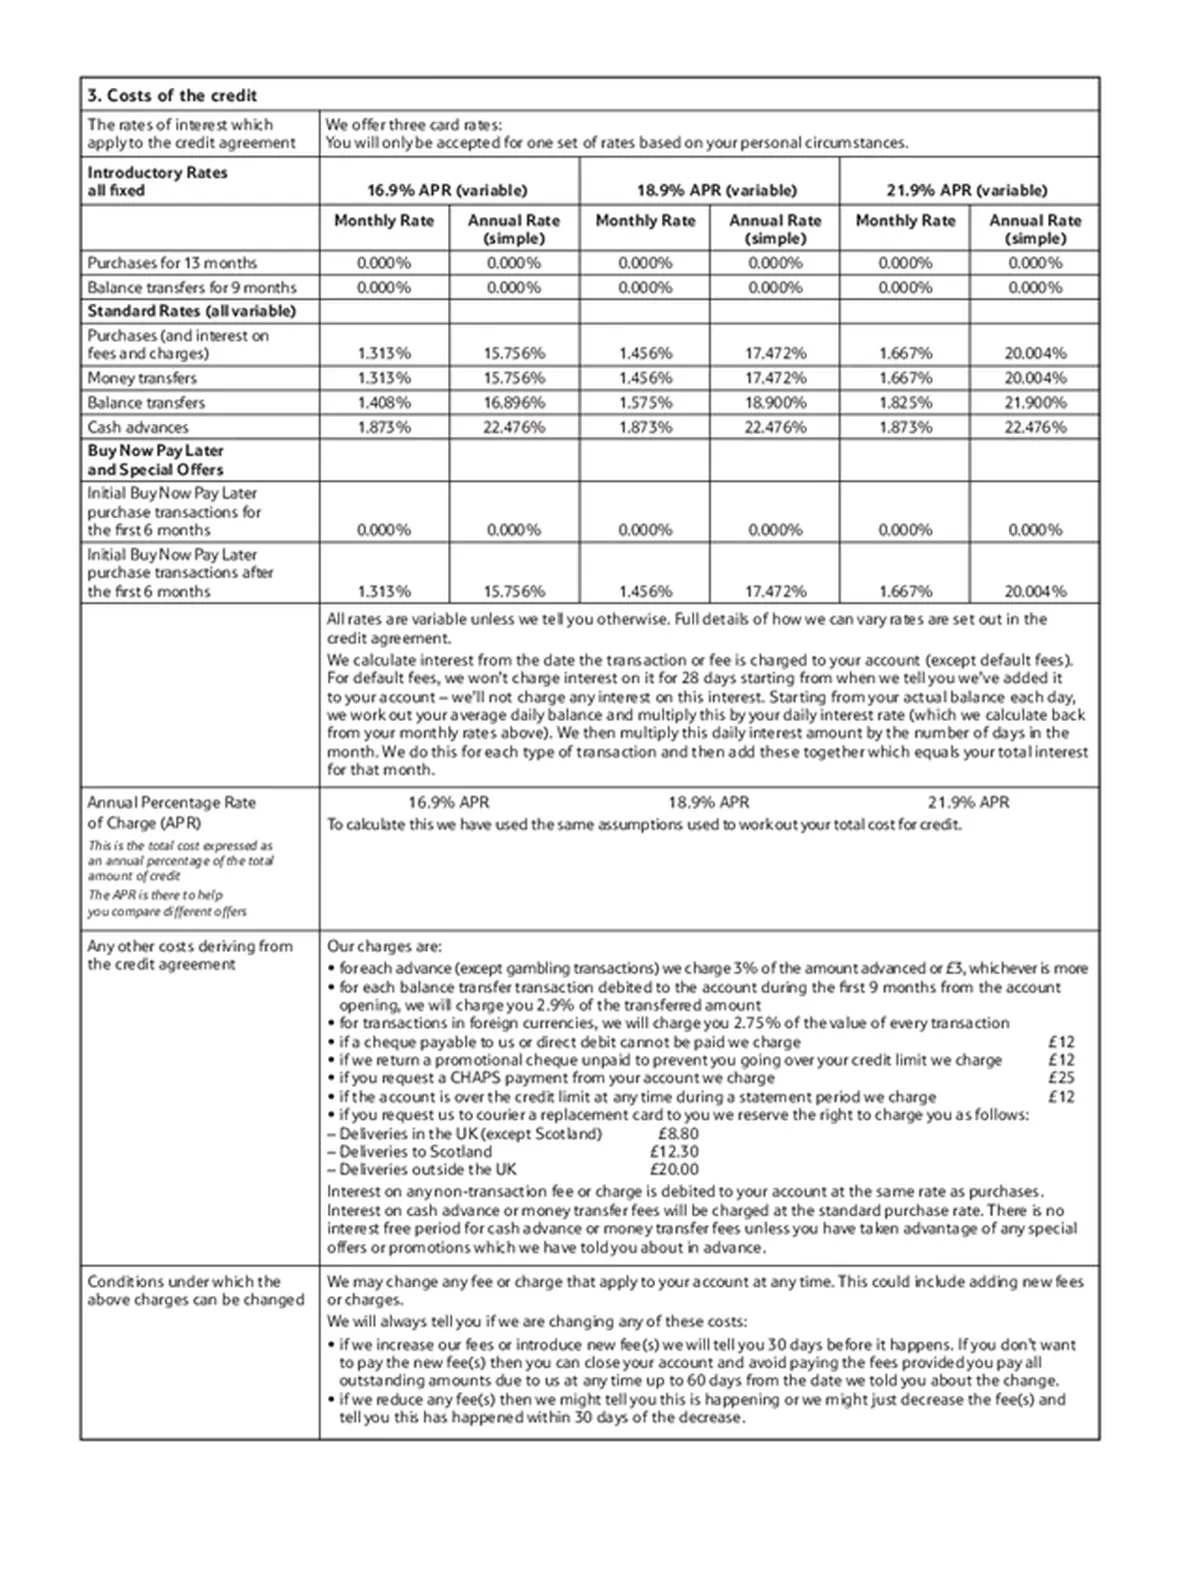
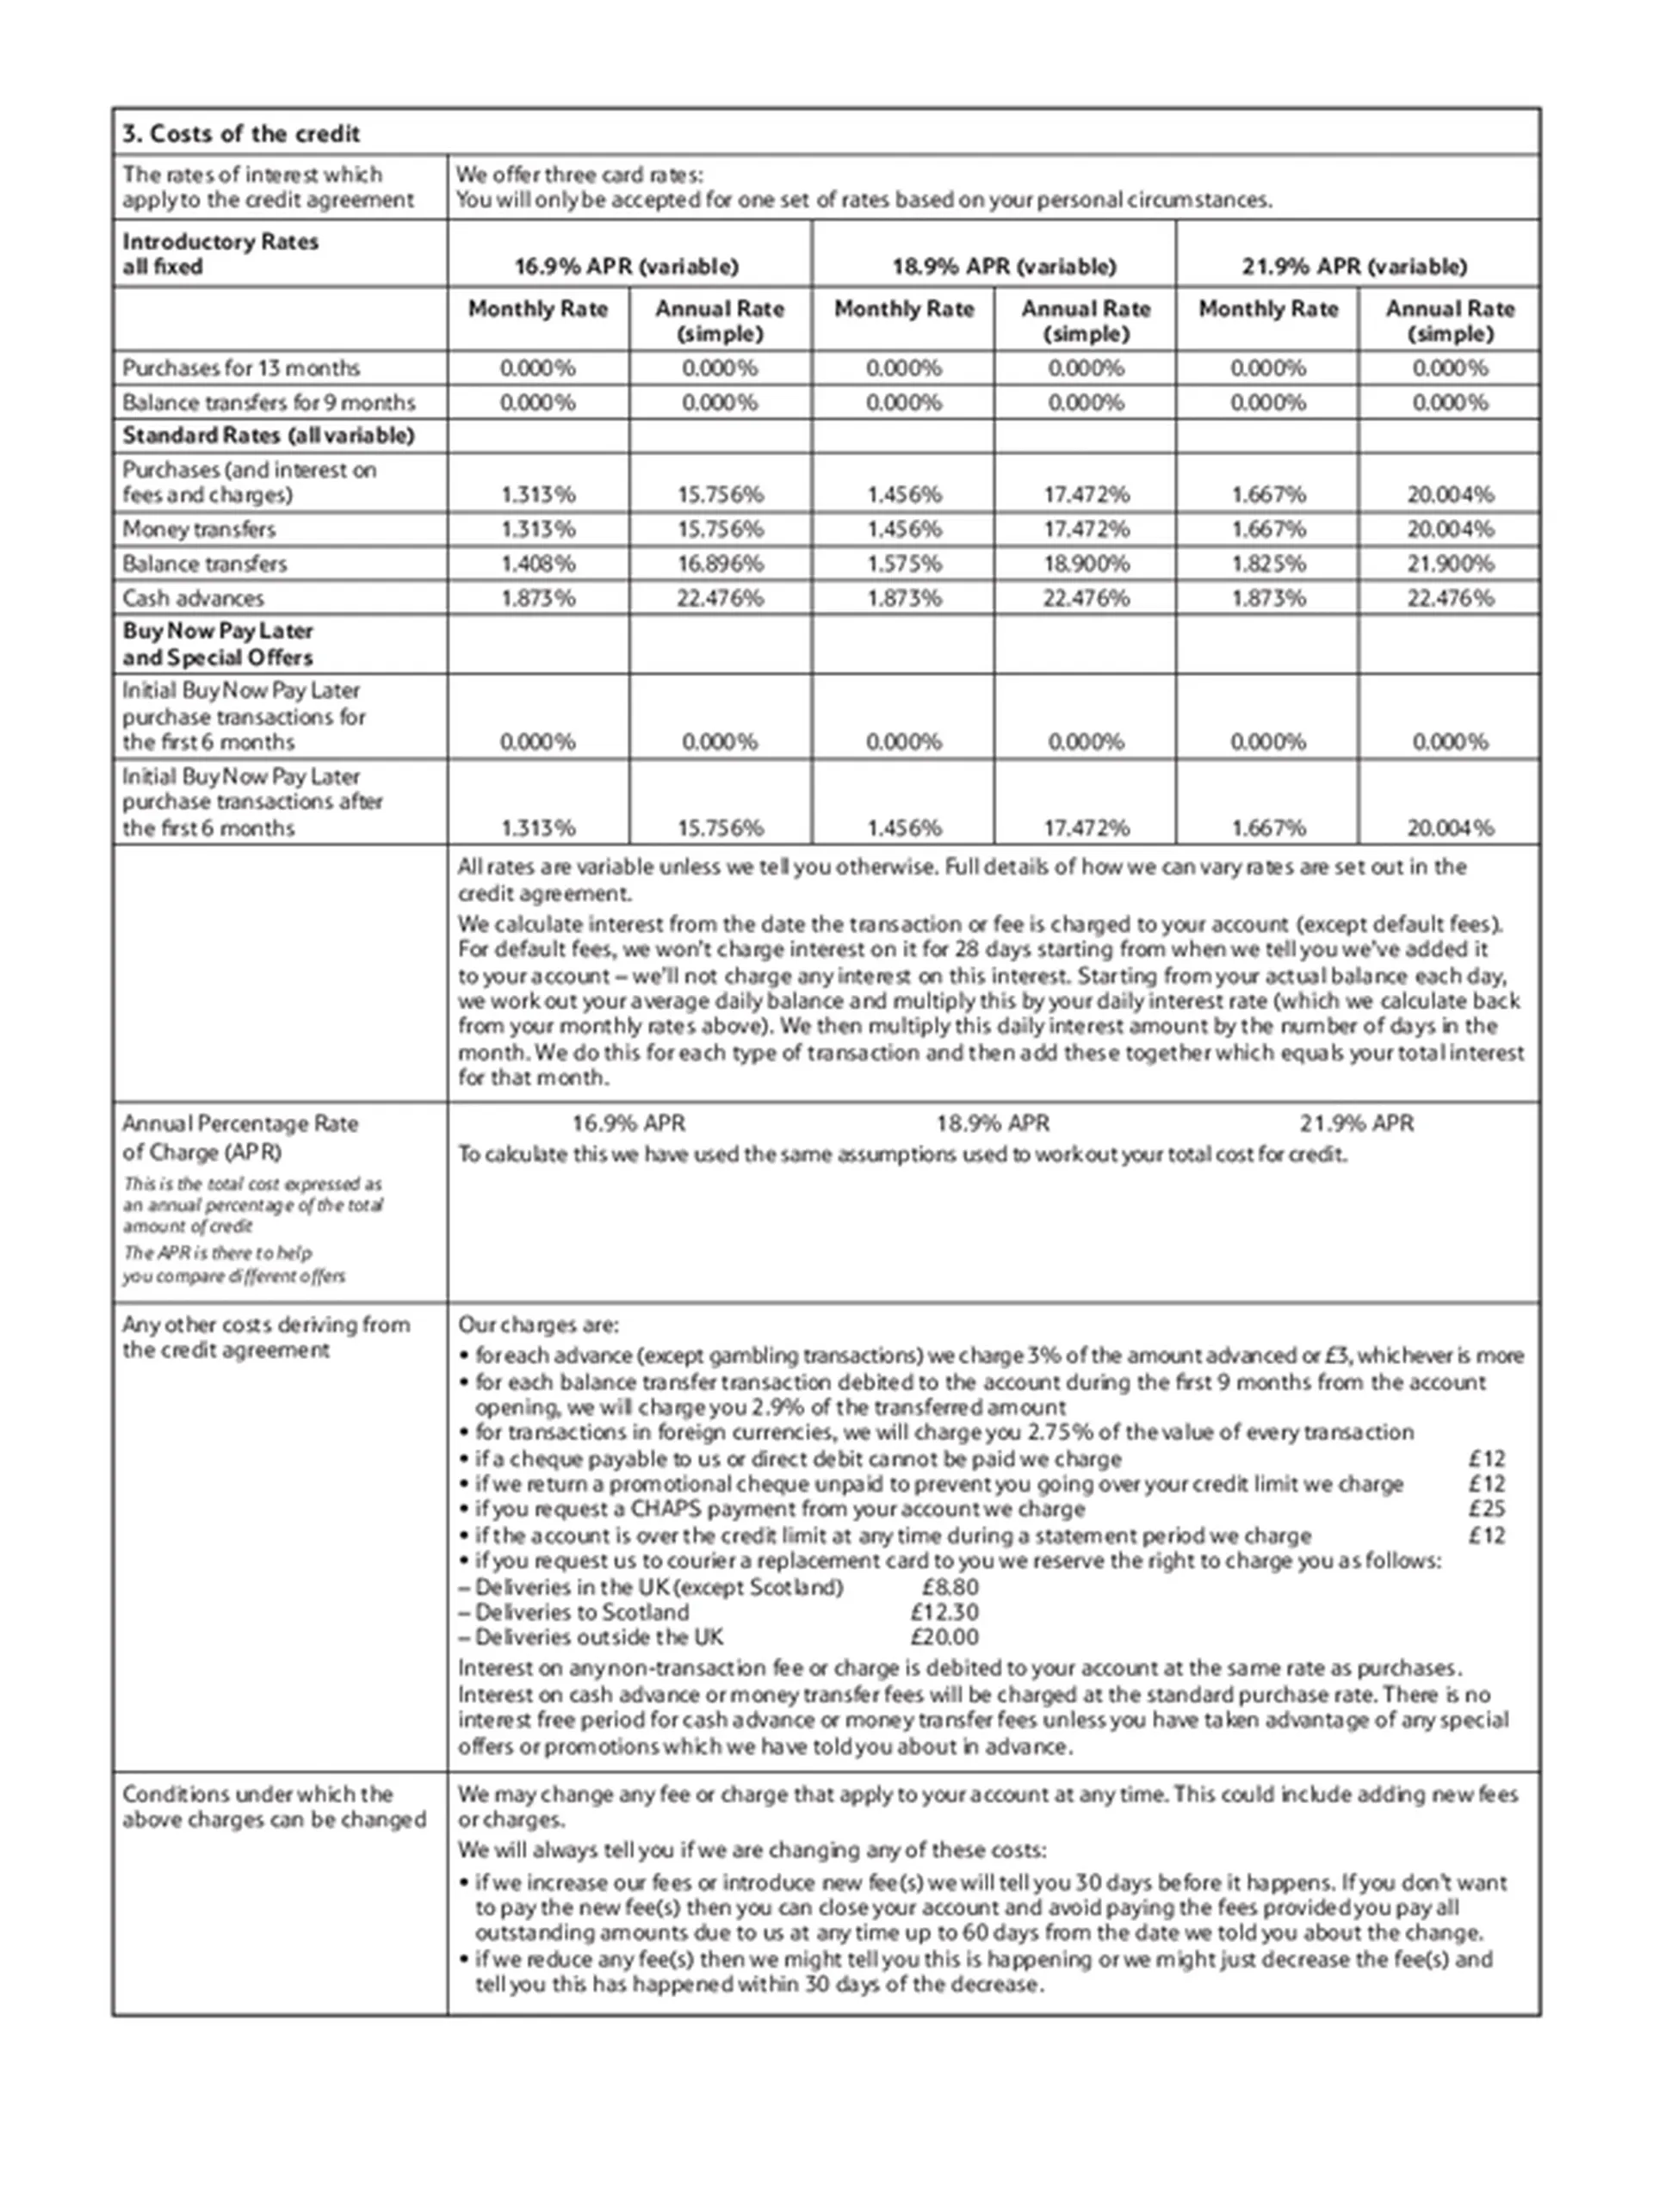
Il modulo è diviso in cinque blocchi precisi. Il primo indica chi ti sta prestando i soldi. Qui trovi il nome della banca, la sede legale e i recapiti utili. Controlla che siano tutti corretti. Il secondo blocco descrive il prodotto. Qui leggi l'importo totale erogato, la durata del prestito e il piano di ammortamento. Trovi anche il numero esatto di rate e l'importo di ciascuna. È la parte tecnica che definisce il tuo impegno mensile. Il terzo blocco è quello più importante per il portafoglio. Qui compaiono i costi. Devi cercare il TAN, il tasso nominale, ma soprattutto il TAEG. Il TAEG include tutti gli oneri: interessi, spese di istruttoria, assicurazioni obbligatorie e commissioni. È l'unico indicatore che ti permette di confrontare offerte diverse sullo stesso piano. Se il TAEG è alto, il prestito costa caro. Il quarto blocco riguarda gli aspetti legali. Qui trovi le condizioni per il rimborso anticipato e il diritto di recesso. Il recesso ti permette di annullare il contratto entro quattordici giorni dalla firma senza penali. Leggile bene. Il quinto blocco contiene informazioni aggiuntive, utili se hai richiesto il prestito online o per telefono.
Come confrontare il TAEG nelle offerte SECCI
Non farti ingannare dal TAN. Il tasso nominale mostra solo il costo del denaro, ma nasconde le spese accessorie. Il TAEG, invece, è il costo totale. Metti sempre a confronto il TAEG delle varie offerte. Una banca potrebbe offrirti un TAN basso ma applicare spese di gestione elevate, alzando il TAEG finale. L'altra banca potrebbe avere un TAN leggermente più alto ma zero spese nascoste, risultando più conveniente. Controlla anche le eventuali assicurazioni. Se la banca ti impone una polizza obbligatoria, il suo costo è incluso nel TAEG. Se l'assicurazione è facoltativa, il TAEG potrebbe essere più basso, ma tu dovrai aggiungere quella voce al tuo budget mensile. Chiedi sempre il calcolo del TAEG con e senza assicurazione. In questo modo vedi la differenza reale. Non firmare mai senza aver calcolato la rata mensile sul tuo reddito disponibile. Un prestito è sostenibile solo se la rata non supera una percentuale ragionevole del tuo stipendio. Confronta i numeri con calma. Non avere fretta. La fretta è nemica del risparmio.
Errori comuni nella lettura del modulo SECCI
Molti clienti firmano senza leggere il foglio precontrattuale. Questo è un errore grave. Il documento è lungo, ma va scansionato. Cerca le parole chiave. Non saltare la sezione sui costi. Non ignorare le clausole sul rimborso anticipato. Spesso le banche applicano penali per la chiusura anticipata, ma la legge limita queste spese. Verifica che il TAEG sia calcolato correttamente. Controlla la durata. Un prestito a ventiquattro mesi ha rate diverse da uno a sessanta. Non confondere i due scenari. Fai attenzione alle spese di istruttoria. Sono costi una tantum. Se sono alti, incidono molto sul primo anno. Chiedi se sono rimborsabili in caso di recesso. In genere sì. Leggi bene anche la sezione sui ritardi. Cosa succede se salti una rata? Scattano interessi di mora e penali. Sono cifre che possono salire in fretta. Impara a leggere il foglio. Diventa esperto del tuo contratto. La trasparenza è un tuo diritto. Usalo per proteggere il tuo denaro. Non lasciare tutto al caso. Il foglio SECCI è la tua bussola.