Prestito
Il prestito rappresenta una forma finanziaria, rilasciata da una banca o istituto di credito, che consente di realizzare qualche sogno o pagare tutti quei debiti che abbiamo contratto nell'arco degli anni. Ne esistono di diversi tipi, finalizzati alle varie esigenze del consumatore che ne fa richiesta, tra i quali ricordiamo le diverse categorie di prestiti personali, i prestiti finalizzati e quelli cambializzati. Fanno parte del primo gruppo: il prestito elargito per l'acquisto della casa o per la ristrutturazione della stessa, per liquidità, per la compera dell'auto o della moto e così via. Rientrano nella seconda tipologia, invece, tutti quei finanziamenti strettamente legati all'acquisto di un bene, come potrebbero essere, per esempio, i prestiti concessi per la compera di un elettrodomestico. Il prestito cambializzato non si indirizza a particolari tipologie di finanziamento, ma si identifica per la modalità attraverso la quale viene erogato.
Prestito cambializzato
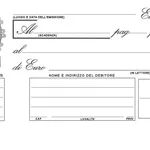
Il prestito cambializzato consiste nell'ottenimento di un finanziamento dietro la firma di cambiali. Questa peculiarità permette di distinguerlo dalle altre forme di credito ed il fatto che lo si possa ottenere solo attraverso l'emissione di cambiali rappresenta una misura tutelare ed una garanzia per l'istituto finanziario o banca che lo eroga. La cambiale, infatti, in qualità di titolo esecutivo, rilascia all'istituto di credito il diritto di pignorare alcuni o tutti i beni del debitore in caso di insolvenza. Questo sistema cautelativo consente ai diversi enti che erogano il finanziamento di rilasciare le somme richieste con maggiore facilità. La tempistica di emissione del prestito, inoltre, avviene in tempi relativamente brevi: nel giro di 24 o 48 ore si è, infatti, in grado di ottenere l'approvazione del prestito, soprattutto se si ha a che fare con richieste di poche migliaia di euro.
Prestito cambializzato Roma
Che cosa si intende per prestito cambializzato Roma? Quando si parla di questa tipologia di finanziamento si fa riferimento ad un prestito, concesso dietro la firma di cambiali, in una località specifica della penisola. In questo caso: Roma e provincia. Non esistono discriminazioni di sorta per chi possa accedere a questa categoria di prestito che può essere erogato, indistintamente, sia per i lavoratori dipendenti ed autonomi, sia per le casalinghe, i pensionati ed i disoccupati. La difficoltà, se così la possiamo definire, sta nel trovare un istituto di credito o una società finanziaria nella zona di designazione. In linea generale si tratta di un tipo di prestito cambializzato non finalizzato, il che significa che il richiedente lo può utilizzare per qualsiasi scopo e non è in dovere di spiegare il motivo per il quale ha deciso di presentare domanda per ottenerlo. Importante differenza del prestito cambializzato Roma, rispetto ad altri prestiti, è rappresentata dal fatto che, nel caso in cui il soggetto richiedente non abbia a disposizione garanzie reddituali o differenti, si dovrà avvalere dell'aiuto di un avallante.
Requisiti per ottenere un prestito
I requisiti minimi per ottenere un prestito sono: essere residente in territorio italiano, possedere un reddito dimostrabile ed una età compresa tra i 18 ed i 70 anni (anche se, per alcuni istituti finanziari, l'età può essere superiore), essere titolare di un conto corrente bancario. In molti casi, però, come per quanto concerne il prestito cambializzato, le banche ed istituti di credito possono richiedere al cliente delle vere e proprie garanzie accessorie. Questo permette loro di eliminare totalmente il pericolo di insolvenza, soprattutto quando si tratta di probabili soggetti a rischio. È proprio in questo momento che entrano in ballo i così detti coobbligati o, per l'appunto, garanti, il cui compito consiste nell'essere responsabili dell'estinzione del debito qualora il cliente non sia in grado di adempiere ai termini di restituzione presenti nel contratto. Nel caso in cui l'interessato abbia presentato domanda per un prestito vitalizio, che copre l'immobile in caso di danni, quali incendio o scoppio, le banche potrebbero esigere anche delle coperture assicurative come forma di tutela.