
Ammortamento
Per operare correttamente nell'acquisto di beni sottoposti a deterioramento si deve conoscere perfettamente l'ammortamento e come prevedere un piano che garantisca un usufrutto ottimale del bene e che consenta un guadagno dal suo impiego.
L'ammortamento in economia
L'ammortamento viene definito in maniera diversa a seconda dell'ambito che si prende in considerazione, pur rivolgendosi sostanzialmente ai beni di un'azienda e al deprezzamento nel tempo. In economia un ammortamento rappresenta un deprezzamento del valore di un determinato bene, solitamente si tratta di un bene produttivo oppure di investimento. Questo deprezzamento è dovuto all'usura oppure all'invecchiamento delle apparecchiature che risulteranno non più utilizzabili. Questo processo porta le imprese a dover sostenere dei costi per poter ricostituire il bene. L'ammortamento deve essere opportunamente contabilizzato in tutti i bilanci delle imprese in modo che si possa valutare correttamente il conto economico e il relativo patrimonio. Da questa analisi si potrà poi in seguito rinnovare il valore dei beni e provvedere alla loro sostituzione.
L'ammortamento in contabilità
In contabilità l'ammortamento viene definito come il procedimento tecnico che serve per dividere i costi di alcune immobilizzazioni, sia materiali sia immateriali. Un'immobilizzazione è un bene che non termina il suo impiego durante un solo esercizio, ma si protrae nel tempo. Queste divisioni devono essere effettuate tramite delle quote che necessariamente hanno incidenza sul calcolo del reddito. Per calcolare l'ammortamento è necessario conoscere il valore che deve essere ammortizzato e la durata utile per la quale il bene può essere impiegato. Il valore da ammortizzare risulta uguale alla differenza fra il costo del bene in oggetto e il valore netto che risulterà quando il bene non sarà più utilizzabile. Le imprese, quindi, per operare correttamente, devono mantenere un fondo di ammortamento che possa essere utilizzato per la sostituzione dei beni capitali.
L'ammortamento in finanza
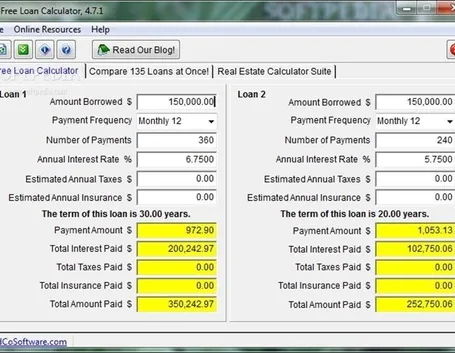
L'ammortamento economico può essere differente dall'ammortamento fiscale, cioè quello che definisce correttamente le quote che possono essere effettivamente dedotte per legge. Trattando l'ammortamento in campo finanziario invece, si descrive l'estinzione di un debito o di un mutuo tramite un rimborso che avviene in modo graduale. Quindi per operare un piano di ammortamento si deve predisporre un programma di rimborsi che il debitore deve versare al creditore creando un prospetto che evidenzi perfettamente la procedura di rientro. Un ammortamento finanziario rappresenta un debito che non viene ripagato alla scadenza, ma che prevede un rientro con il versamento di rate che possono essere annuali, semestrali, trimestrali oppure mensili. Le rate che vengono versate devono includere una parte che rappresenta la parte da decurtare dal debito più gli interessi che vengono calcolati su debito che rimane da pagare.
Metodi di calcolo dell'ammortamento
Il calcolo delle rate di ammortamento più utilizzato è quello a rate costanti e prevede che la quota che rappresenta gli interessi si riduca con il tempo e con la diminuzione del debito che rimane da saldare. Un ulteriore metodo prevede l'utilizzo di rate decrescenti, in questo caso la parte di rimborso del capitale risulta costante, mentre la quota che comprende gli interessi decresce, dal momento che si assiste ad una riduzione del debito. L'ammortamento di imposta serve per indicare la riduzione di un valore patrimoniale che riguardi un terreno oppure un fabbricato, in seguito ad una applicazione di una tassa concernente il bene. Molto importante comunque è ricordare che nella redazione del bilancio di un'impresa al trentuno dicembre si deve inserire il valore dell'ammortizzamento al netto dell'ammortamento, in modo che lo stesso bilancio risulti corretto e che si possa avere una adeguata ripartizione dei costi per i beni negli anni.