
Calcolo della rata finanziamento on line
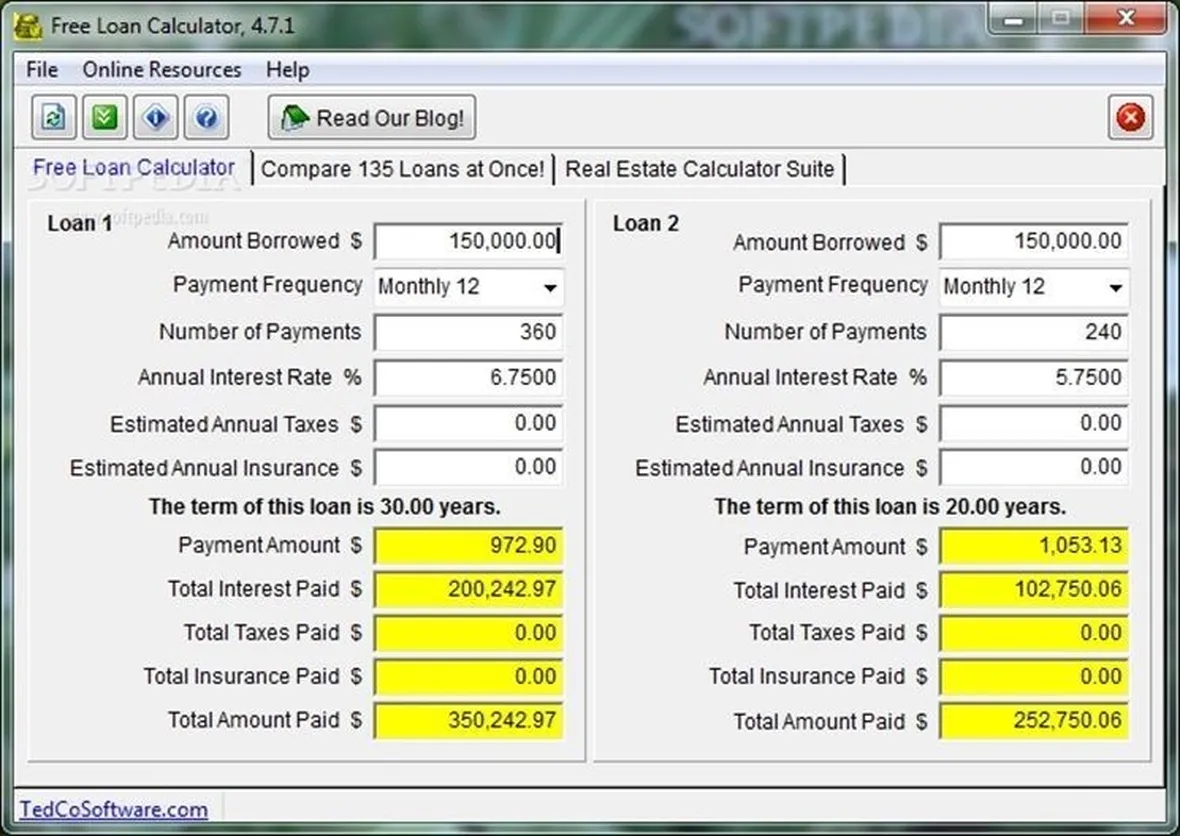
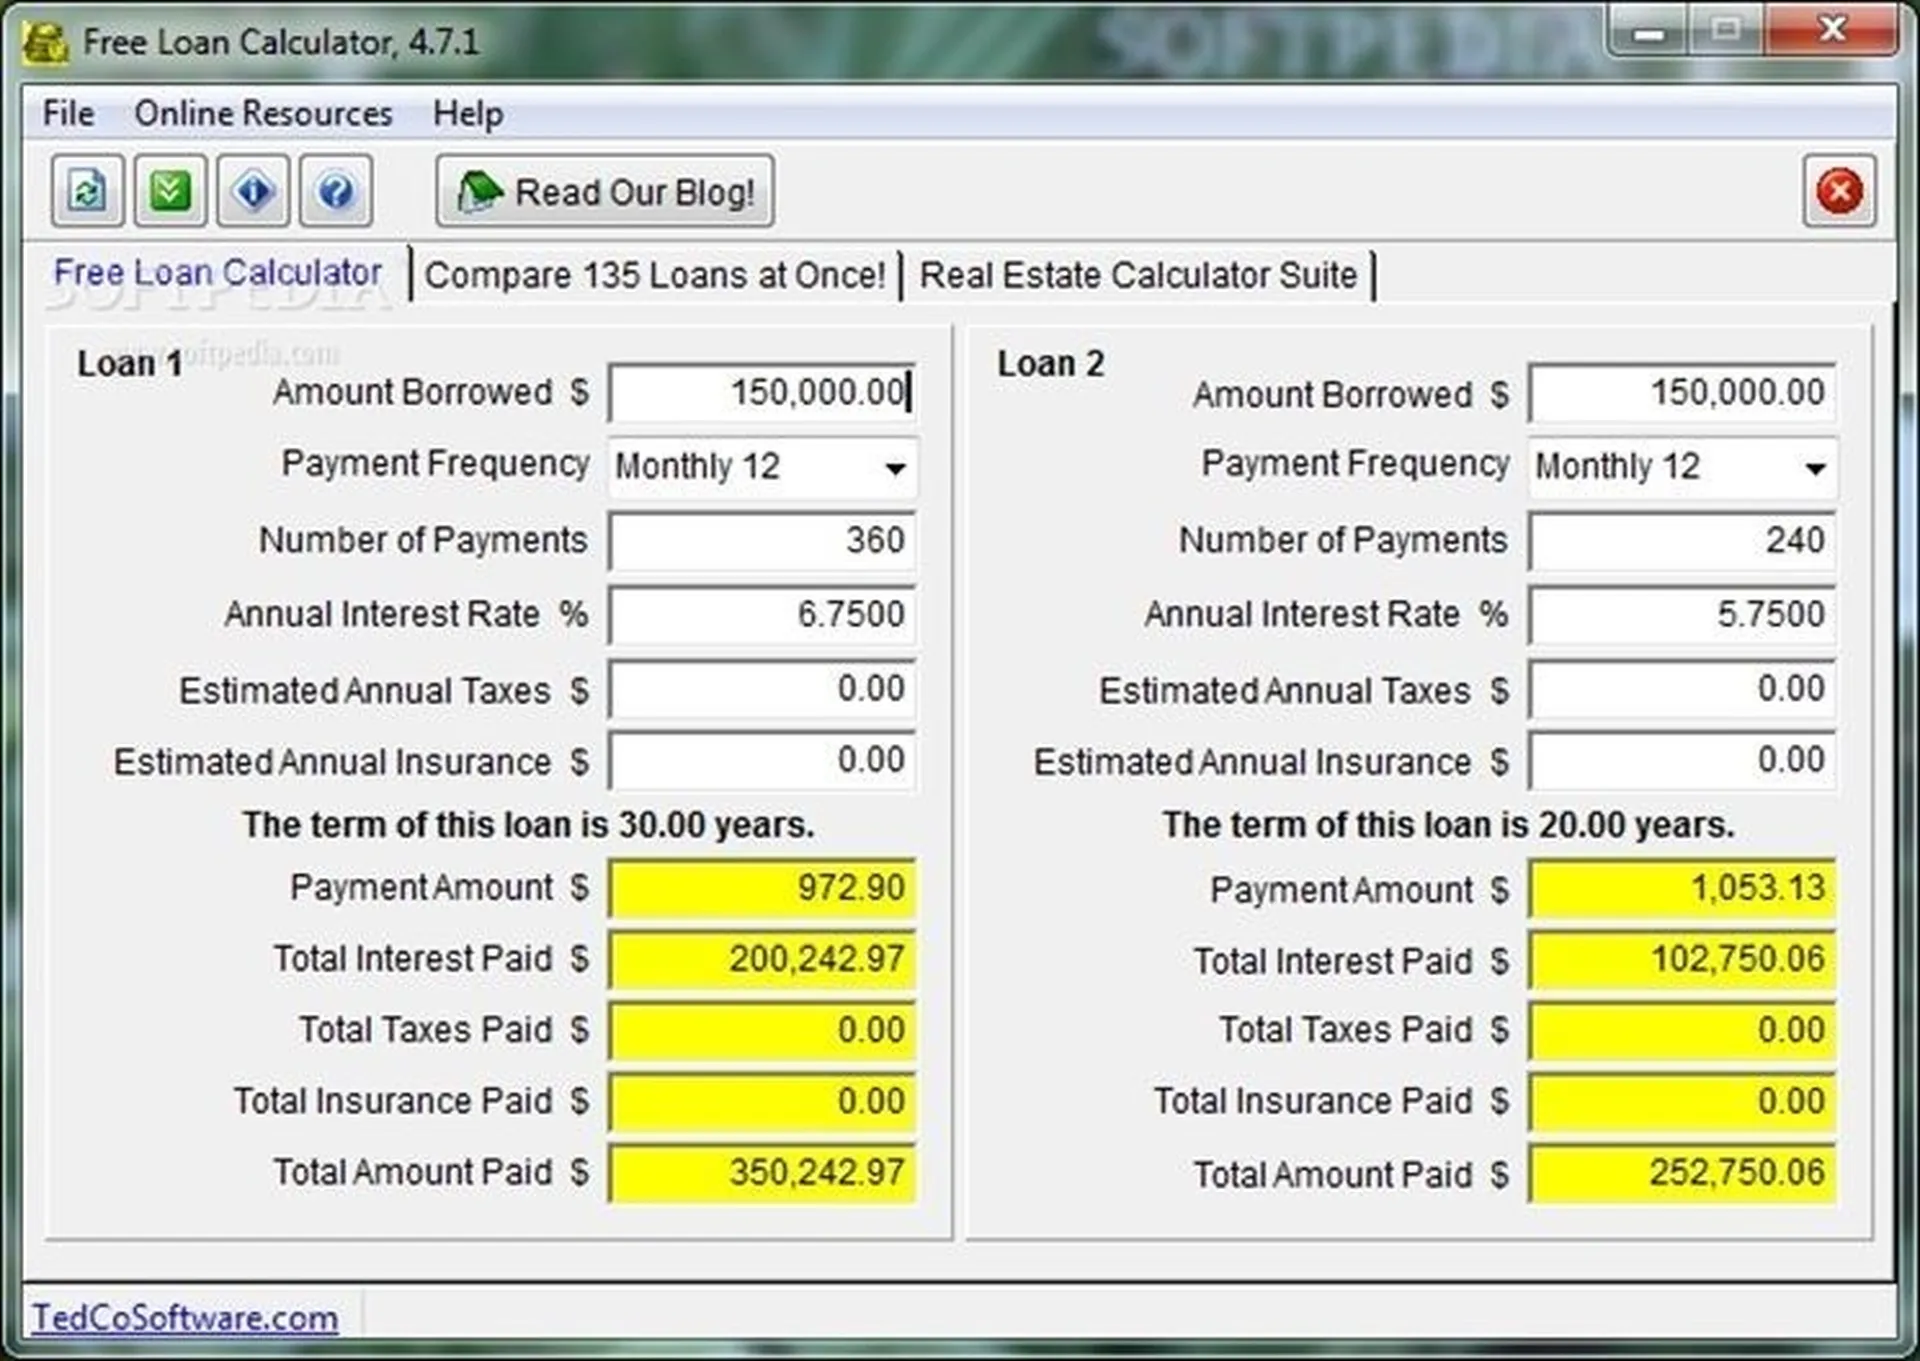
Molti siti oggi permettono il calcolo della rata finanziamento online. Questo strumento è molto utile, perché permette in pochi passi di confrontare le condizioni di diversi istituti di credito e banche operanti nel nostro paese. spesso purtroppo si tratta soltanto di una simulazione, quindi la rata risultante dal calcolo è solo indicativa e la cifra potrebbe variare nel momento in cui il calcolo viene effettivamente effettuato considerando tutte le condizioni del singolo cliente. In ogni caso il calcolo può dare delle indicazioni molto chiare e permette di visualizzare rapidamente la cifra della rata mensile; in questo modo è possibile valutare di aumentare o diminuire il finanziamento, fino ad arrivare ad una rata che è possibile saldare ogni mese senza grandi problemi. In altri casi, dove viene esplicitamente dichiarato, la rata ottenuta dal calcolo è quella reale.
Richiesta di un finanziamento online
Per richiedere un finanziamento online è necessario collegarsi al sito di uno dei tanti istituti di credito operanti in Italia; la maggior parte di essi permette di inserire in una chiara tabella la cifra richiesta e la durata del finanziamento. Fatto questo è quindi possibile simulare la rata mensile del prestito. Se si ritiene che la rata sia interessante è possibile subito cominciare le pratiche per l'effettiva richiesta del prestito. Chiaramente è importante avere a portata di mano una serie di documenti, tra cui un documento di identità, il codice fiscale o la tessera sanitaria e qualsiasi altro tipo di documento che attesti chi siamo e quale sia il nostro domicilio. Quindi si dovrà comunicare a chi fornisce il finanziamento la fonte di reddito da cui si recupereranno i fondi per saldare le rate mensili. Ogni istituto di credito impiega da uno a quindici giorni per verificare i dati immessi e per concedere o meno il finanziamento.
Come ottenere un prestito
Per avere la possibilità di ottenere un finanziamento, di qualsiasi entità, è necessario essere in possesso di alcune credenziali. Prima di tutto è importante avere una fonte di reddito dimostrabile; quindi è necessario avere una busta paga, il Cud degli stipendi o della pensione ricevuti, o anche la dichiarazione dei redditi da lavoratore autonomo. In alcuni casi è possibile ottenere un prestito anche grazie ad un garante, che si impegna nei confronti dell'isittuto di credito, che si potrà rivalere su di esso in caso dir ate non saldate. Anche dei beni possono fungere da garanzia, come ad esempio un immobile o dei titoli in possesso del debitore. Senza almeno una di queste garanzie, non è possibile avere un prestito da una banca o da una finanziaria. Nel caso in cui le garanzie sino scarse l'ente creditore può rifiutare di concedere il prestito, o anche richiedere altissimi interessi annuali.
Condizioni del finanziamento
Grazie al calcolo della rata finanziamento online è più facile capire quale sia l'istituto di credito che garantisce condizioni più vantaggiose. Le caratteristiche fondamentali di un finanziamento sono due: il TAN, Tasso Annuo Nominale e il TAEG, Tasso Annuo Effettivo Globale. Queste due caratteristiche ci indicano quanti saranno gli interessi che verranno pagati sul finanziamento, quindi in sostanza il "costo" del denaro che ci viene prestato. Spesso, soprattutto nel caso di prestiti molto lunghi, come i mutui per la casa, non è subito facile comprendere quanti saranno i soldi che andranno restituiti come interessi all'ente creditore. Grazie alle simulazioni online è invece possibile comprendere chiaramente quanti saranno i soldi che andranno restituiti, mensilmente, annualmente e nella totalità del periodo di restituzione del finanziamento. Quando si richiedono mutui con restituzione in 30 o 40 anni, gli interessi da versare possono essere ingenti, anche con tassi di interesse annui inferiori ai 5%.
Domande frequenti
-
La rata calcolata online corrisponde esattamente a quella che dovrò pagare?Il calcolo fornito dai simulatori online rappresenta quasi sempre una stima indicativa e non vincolante. La rata reale può variare in base alla valutazione specifica del tuo profilo finanziario, inclusa la storia creditizia e il rapporto debito/reddito. L'istituto di credito effettua un'analisi approfondita prima dell'erogazione, pertanto la cifra finale potrebbe differire leggermente da quella simulata. Utilizza questi strumenti per avere un'idea chiara della sostenibilità mensile del prestito e per orientare la scelta dell'importo e della durata, ma considera il risultato come un riferimento preliminare.
-
Quali documenti servono per richiedere un finanziamento online?Per avviare la pratica di un prestito online, devi predisporre i documenti che attestano la tua identità e la tua capacità economica. Sono essenziali un documento d'identità valido, il codice fiscale o la tessera sanitaria, e la prova del domicilio. Fondamentale è dimostrare la fonte di reddito: dipendenti devono fornire busta paga o CU, mentre i lavoratori autonomi devono presentare la dichiarazione dei redditi. In assenza di reddito sufficiente, potresti dover indicare un garante o offrire beni come garanzia collaterale per ottenere l'approvazione.
-
Qual è la differenza tra TAN e TAEG?Il TAN (Tasso Annuo Nominale) indica esclusivamente il costo del denaro sotto forma di interesse, senza includere altre spese. Il TAEG (Tasso Annuo Effettivo Globale), invece, è il parametro più completo e affidabile per confrontare i prestiti, poiché include oltre agli interessi anche le commissioni, le spese di istruttoria e assicurative obbligatorie. Per capire il vero costo del finanziamento, devi sempre fare riferimento al TAEG, che ti permette di confrontare oggettivamente le offerte di diverse banche e finanziarie.
-
Come posso migliorare le mie chances di ottenere un prestito?Per aumentare la probabilità di approvazione, è cruciale dimostrare una solida capacità di rimborso. Assicurati di avere redditi regolari e ben documentati. Se il tuo profilo è considerato rischioso o hai garanzie limitate, puoi proporre un garante solidale che si impegni a pagare in caso di insolvenza. Inoltre, offrire beni come garanzia (es. immobili o titoli) riduce il rischio per la banca. Evita di richiedere nuovi crediti contemporaneamente e verifica di non essere iscritto nelle centralini rischi, poiché questi fattori incidono direttamente sulla decisione di concessione.
-
Quanto tempo impiegano le banche per decidere?I tempi di istruttoria variano in base all'istituto e alla complessità della pratica. Generalmente, la verifica dei dati immessi e la valutazione del rischio richiedono da uno a quindici giorni lavorativi. Durante questo periodo, la banca analizzerà la tua documentazione e la tua storia creditizia. Una volta completata la verifica, riceverai una risposta formale che confermerà l'approvazione del finanziamento con le condizioni definitive, oppure il rifiuto della domanda. È consigliabile mantenere aggiornata la tua situazione finanziaria durante l'attesa.