In cosa consiste l'indennizzo diretto
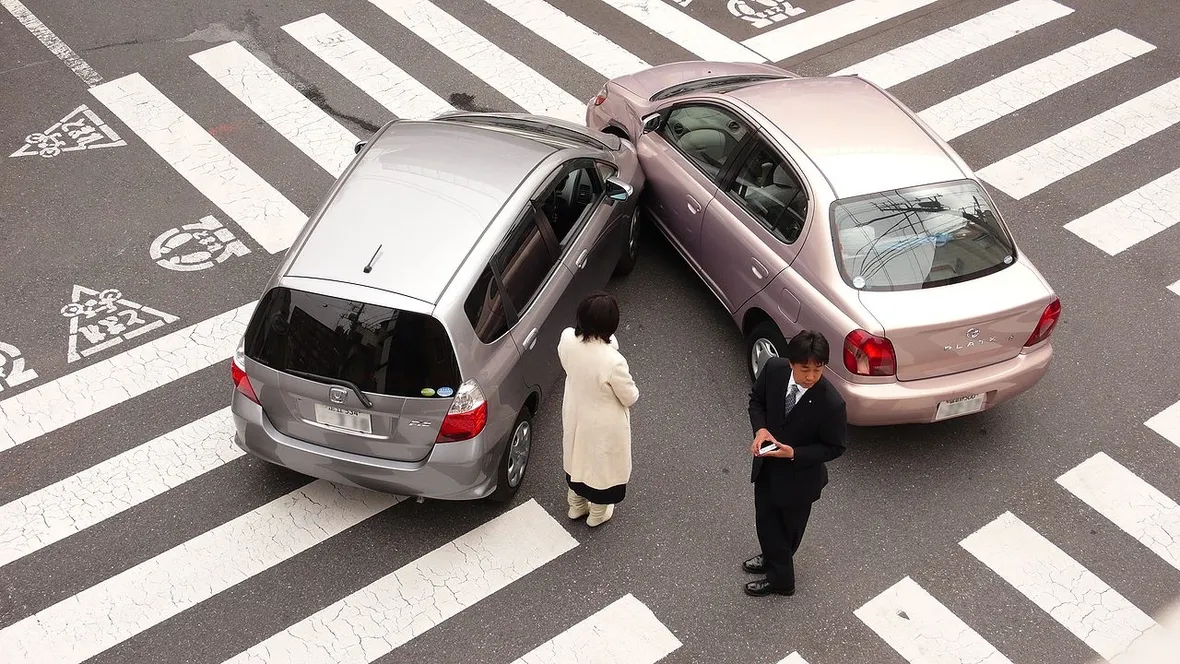
Nei casi di incidenti stradali l'indennizzo diretto consiste nella possibilità da parte del danneggiato che non sia responsabile, o che lo sia soltanto parzialmente, di ottenere un risarcimento dalla propria compagnia di assicurazione. Il danneggiato deve denunciare subito l'incidente tramite il modulo blu. La richiesta comprende: i nomi di entrambi gli assicurati, le targhe dei veicoli, le denominazioni delle compagnie assicurative, le modalità dell'incidente, il luogo, la data e l'ora. In caso di lesioni fisiche saranno indicati anche: età, reddito e attività del danneggiato, tipo di danno e gravità, certificato medico di guarigione senza danni permanenti. Qualora si riesca a raggiungere un accordo con la propria compagnia assicurativa, quest'ultima sarà tenuta alla corresponsione della somma pattuita entro 15 giorni dalla data della richiesta. Diversamente, il danneggiato avrà la facoltà di adire alle vie legali.
L'indennizzo diretto e la legge relativa
Nell'indennizzo diretto la legge prevede che siano risarciti i danni al mezzo di trasporto più quelli eventualmente collegati al suo uso, agli oggetti e beni trasportati di cui l'assicurato o il guidatore siano proprietari. Sono inoltre risarciti i danni fisici non gravi subiti dal conducente, fino ad un massimo del 9% di invalidità. La norma è valida per gli incidenti che si sono verificati dal 1° febbraio dell'anno 2007, sui quali agisce la legge ai sensi degli articoli 149 e 150 del Codice delle Assicurazioni e del D.P.R. 254 del 18 luglio 2006. L'indennizzo diretto non è applicabile in caso di sinistro che ha coinvolto ciclomotori privi della nuova targa come prevede il D.P.R. n. 153 del 6 marzo 2006. Nei casi di gravi lesioni del conducente per un'invalidità superiore al 9%, il risarcimento diretto è comunque applicabile ma solo per ciò che riguarda le cose trasportate ed il mezzo. Per i danni fisici occorre invece rivolgersi alla compagnia assicurativa del veicolo del soggetto responsabile.
L'indennizzo diretto e l'assicurazione
Nei casi di indennizzo diretto, l'assicurazione deve presentare al cliente una determinata offerta di risarcimento o deve spiegare nel dettaglio perché ritiene che non sia il caso di risarcire il proprio assicurato, entro dei termini prefissati decorrenti dal giorno della ricezione della richiesta danni comprendente tutte le informazioni. La decisione della compagnia assicurativa sarà comunicata al cliente entro 30 giorni per i danni a cose e veicolo indicati nel modulo blu con la firma delle due parti coinvolte nel sinistro; entro 60 giorni per i danni a cose e veicolo senza la presenza del modulo blu con le due firme; entro 90 giorni nei casi di infortunio del guidatore, fino ad un massimo del 9% di invalidità permanente. Se la richiesta dell'assicurato non è completa, entro 30 giorni l'assicuratore chiederà l'integrazione ed il pagamento sarà sospeso fino al completamento dei dati necessari.
L'indennizzo diretto e i presupposti necessari
L'indennizzo diretto ha presupposti precisi. La procedura si può applicare ai sinistri che avvengono tra due veicoli a motore che devono essere assicurati ed identificati per la RC auto, immatricolati nel nostro Paese, nella Repubblica di San Marino e nella Città del Vaticano. Il risarcimento non è applicabile se l'incidente riguarda più di due veicoli, se il conducente ha subito danni per più del 9% di invalidità permanente, se non si è verificata una collisione, se l'urto è accaduto contro delle cose trasportate dall'altro veicolo. La procedura inoltre non è valida se l'incidente avviene all'estero o se l'auto è assicurata o immatricolata in un Paese straniero. Gli indennizzi diretti si applicano anche se nel sinistro sono coinvolti passeggeri. Per i danni fisici anche seri il risarcimento sarà richiesto all'assicurazione del veicolo su cui questi viaggiavano. Per i danni ancora più gravi il rimborso sarà chiesto al responsabile civile ed alla sua compagnia assicurativa.
Domande frequenti
-
Come funziona tecnicamente la pratica per richiedere l'indennizzo diretto dopo un incidente?Per attivare l'indennizzo diretto, il danneggiato deve compilare immediatamente il modulo blu, riportando tutti i dettagli del sinistro: nomi e compagnie assicurative di entrambe le parti, targhe, luogo, data e ora. È fondamentale descrivere con precisione le modalità dell'incidente. Se ci sono lesioni lievi, bisogna indicare età, reddito, attività svolta e allegare il certificato medico di guarigione senza danni permanenti. Questa documentazione completa è essenziale per avviare la valutazione del danno da parte della propria assicurazione.
-
Quali sono i tempi massimi che l'assicurazione ha per rispondere alla mia richiesta?I tempi di risposta variano in base alla complessità del sinistro e alla presenza del modulo blu firmato. Se c'è stato un accordo immediato con il modulo blu firmato da entrambe le parti, la compagnia deve comunicare la proposta entro 30 giorni. Se il modulo manca delle firme, il termine sale a 60 giorni. Nel caso di infortuni al guidatore con invalidità fino al 9%, l'assicurazione ha 90 giorni per decidere. Se la richiesta è incompleta, l'assicuratore chiede integrazioni entro 30 giorni, sospendendo il conteggio dei termini.
-
Cosa succede se non raggiungo un accordo con la mia assicurazione sull'importo?Se la tua compagnia assicurativa propone un risarcimento che ritieni insufficiente o rifiuta il risarcimento senza motivazioni valide, hai la facoltà di non accettare l'offerta. In tal caso, la procedura amministrativa diretta si interrompe e ti rimane la possibilità di adire le vie legali per ottenere il giusto risarcimento. Questo meccanismo protegge l'assicurato garantendogli una via rapida per il recupero economico, ma lascia aperta la porta al contenzioso giudiziario qualora il dialogo con l'assicurazione fallisca.
-
In quali casi specifici non posso usare l'indennizzo diretto?L'indennizzo diretto non è applicabile se l'incidente coinvolge più di due veicoli, se non c'è stata una collisione fisica diretta, oppure se l'urto è avvenuto contro oggetti trasportati dall'altro veicolo. Inoltre, è escluso se uno dei veicoli non è assicurato o identificato per la RC auto, o se l'incidente è avvenuto all'estero. Un altro caso di esclusione riguarda i ciclomotori privi della nuova targa obbligatoria. Infine, se il conducente subisce danni fisici gravi con invalidità superiore al 9%, la procedura diretta vale solo per i danni materiali, non per quelli personali.
-
L'indennizzo diretto copre anche i danni fisici al conducente?Sì, ma solo parzialmente. L'indennizzo diretto permette di farsi risarcire direttamente dalla propria compagnia i danni fisici non gravi del conducente, purché l'invalidità permanente sia inferiore o uguale al 9%. In questa fascia, puoi ottenere il rimborso senza dover agire contro l'assicurazione del responsabile. Tuttavia, se le lesioni provocano un'invalidità superiore al 9%, non potrai più usare la procedura diretta per i danni corporali dovrai rivolgerti esclusivamente all'assicurazione del veicolo responsabile dell'incidente per il risarcimento dei danni fisici.