I buoni, solo vantaggi
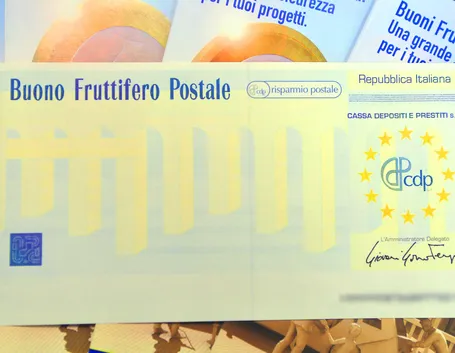
Investire in buoni fruttiferi consente al risparmiatore di ottenere molti vantaggi. E' una forma di investimento che presenta le più basse condizioni di rischio, se paragonata ad altri tipi di investimento. Vengono rimborsati al valore nominale maggiorati degli interessi, maturati dalla data di emissione, non sono coinvolti in nessuno rischio di mercato, si sottoscrivono con facilità. Bisogna prestare attenzione ai buoni indicizzati a indici di borsa, dove viene comunque garantito un minimo di interesse, ma per ottenere un guadagno maggiore, gli indici di borsa devono presentarsi in condizioni favorevoli. Le varie tipologie di buoni permettono di investire in maniera diversa i propri risparmi. I buoni maturano interessi a un anno dalla loro emissione, con il rimborso anticipato, si ottiene solo il capitale investito.
Cosa sono i Buoni Fruttiferi 3x4
Quando si decide di investire in buoni fruttiferi, la prima domanda che ci si pone è: quanto rende un buono fruttifero? Se non si ha fretta di disporre subito del denaro investito, si consiglia di scegliere la tipologia di buoni a media e lunga scadenza, che garantiscono un tasso di interesse più interessante, rispetto a un buono ordinario. I Buoni Fruttiferi 3x4 per esempio, durano fino a dodici anni e gli interessi vengono corrisposti ogni tre anni. Non si ha l'obbligo di tenere il denaro investito per dodici anni, ma se si desidera ottenere un interesse competitivo, non bisogna richiedere il rimborso prima dei tre anni. Alla scadenza sarà rimborsato il capitale investito maggiorato degli interessi. Il rendimento di questa tipologia di buoni è fissa e crescente, sono sottoscrivibili anche online.
Buoni Fruttiferi Postali Ordinari
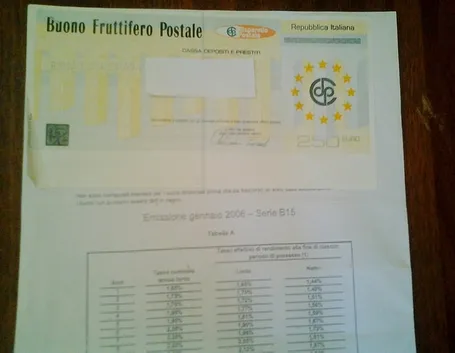
La tipologia di buoni più utilizzata dai risparmiatori sono i Buoni Fruttiferi Postali Ordinari. Sono una forma di investimento a lungo termine, con la possibilità di ritirare il capitale sottoscritto in qualsiasi momento ottenendo gli interessi, purché sia trascorso un anno dalla data di emissione. Il tasso di interesse è fisso e crescente e come tutti i buoni, il capitale investito è garantito. I buoni sono soggetti alla ritenuta fiscale calcolata sugli interessi. Come tutti i buoni, anche i Buoni Fruttiferi Postali Ordinari sono soggetti all'imposta di bollo, è prevista l'esenzione se la somma complessiva dei buoni non supera i 5mila euro. Alla scadenza il buono cartaceo diventa infruttifero e deve essere ritirato entro 10 anni, altrimenti cade in prescrizione. Per i buoni dematerializzati, il rimborso è sul conto o libretto postale.
Come calcolare un buono fruttifero
Il calcolo di un buono fruttifero è necessario per capire quanto rende il capitale investito e conoscere alla scadenza la somma che viene rimborsata. Per scoprire il calcolo dei Buoni Fruttiferi Postali Ordinari o di un'altra tipologia di buono, è sufficiente entrare nel sito delle Poste e senza registrarsi, si accede all'area "Servizi Finanziari", si clicca sulla voce "Investimenti", quindi "Buoni Postali" e "Verifica il valore del tuo BFP". Per conoscere quanto vale il buono, bisogna inserire: la tipologia del buono da scegliere tra le voci proposte, la data di emissione, la data di rimborso e l'importo sottoscritto, si digita "Invia" e compare il valore del buono al netto della ritenuta fiscale e maggiorato degli interessi. L'operazione si può fare con tutti i buoni, ad esclusione di quelli indicizzati all'inflazione, perché al momento della scadenza potrebbero non essere noti i parametri di riferimento.
Domande frequenti
-
Posso prelevare i miei soldi prima della scadenza senza perdere tutto?Sì, ma con conseguenze economiche. La regola generale è che se richiedi il rimborso anticipato prima di un anno dall'emissione, recupererai solo il capitale investito, perdendo interamente gli interessi maturati. Dopo il primo anno, solitamente puoi recuperare anche gli interessi accumulati, ma il tasso applicato potrebbe essere inferiore a quello previsto per la piena durata. È fondamentale verificare le specifiche condizioni del singolo prodotto, poiché alcune tipologie a medio-lunga scadenza prevedono penalità o blocchi specifici nei primi anni per incentivare la permanenza del capitale.
-
Qual è la differenza tra Buoni Fruttiferi Ordinari e 3x4?I principali differenze risiedono nella durata e nella periodicità del pagamento degli interessi. I Buoni Fruttiferi Postali Ordinari sono strumenti a lungo termine dove il capitale può essere ritirato dopo un anno, con interessi che crescono nel tempo. I Buoni 3x4 hanno una durata massima di 12 anni, ma gli interessi vengono corrisposti ogni tre anni. Per ottenere il tasso competitivo promesso dal 3x4, non si dovrebbe richiedere il rimborso prima della fine del triennio. Entrambi offrono tassi fissi e crescenti, garantendo la tutela del capitale iniziale.
-
Quanto pagano di tasse gli interessi sui buoni fruttiferi?Gli interessi prodotti dai buoni fruttiferi sono soggetti a una ritenuta fiscale separata, attualmente al 12,5% per i titoli di Stato italiani ed europei. Questa tassa viene trattenuta direttamente dall'erario al momento del pagamento degli interessi o del rimborso finale. Inoltre, c'è l'imposta di bollo annuale dello 0,2%, calcolata sul valore nominale del titolo. Tuttavia, esiste un'esenzione dall'imposta di bollo se il valore complessivo dei buoni detenuti non supera i 5.000 euro; superata questa soglia, la tassa si applica sull'intero importo.
-
Come posso controllare il valore attuale del mio buono postale?Puoi verificare il valore di riscatto facilmente online tramite il sito ufficiale delle Poste Italiane. Accedi alla sezione 'Servizi Finanziari', poi a 'Investimenti' e seleziona 'Buoni Postali'. Clicca su 'Verifica il valore del tuo BFP' e inserisci i dati richiesti: la tipologia di buono, la data di emissione, la data di rimborso stimata e l'importo sottoscritto. Il sistema calcolerà automaticamente il valore aggiornato al netto della ritenuta fiscale e maggiorato degli interessi maturati. Questo strumento è disponibile per tutte le tipologie, esclusi quelli indicizzati all'inflazione.
-
Cosa succede se dimentico di ritirare il buono cartaceo alla scadenza?È importante non trascurare la scadenza, specialmente per i buoni cartacei. Una volta raggiunto il termine contrattuale, il buono diventa 'infruttifero', ovvero smette di generare interessi. Hai a disposizione dieci anni dalla scadenza per presentarlo alle Poste per il rimborso. Se non lo fai entro questo periodo, il diritto al rimborso cade in prescrizione e perdi definitivamente il capitale. Per evitare rischi, si consiglia di optare per i buoni dematerializzati, dove il rimborso viene accreditato automaticamente sul conto o libretto postale associato.
 Buoni Fruttiferi " width="455" height="353" loading="lazy" />