
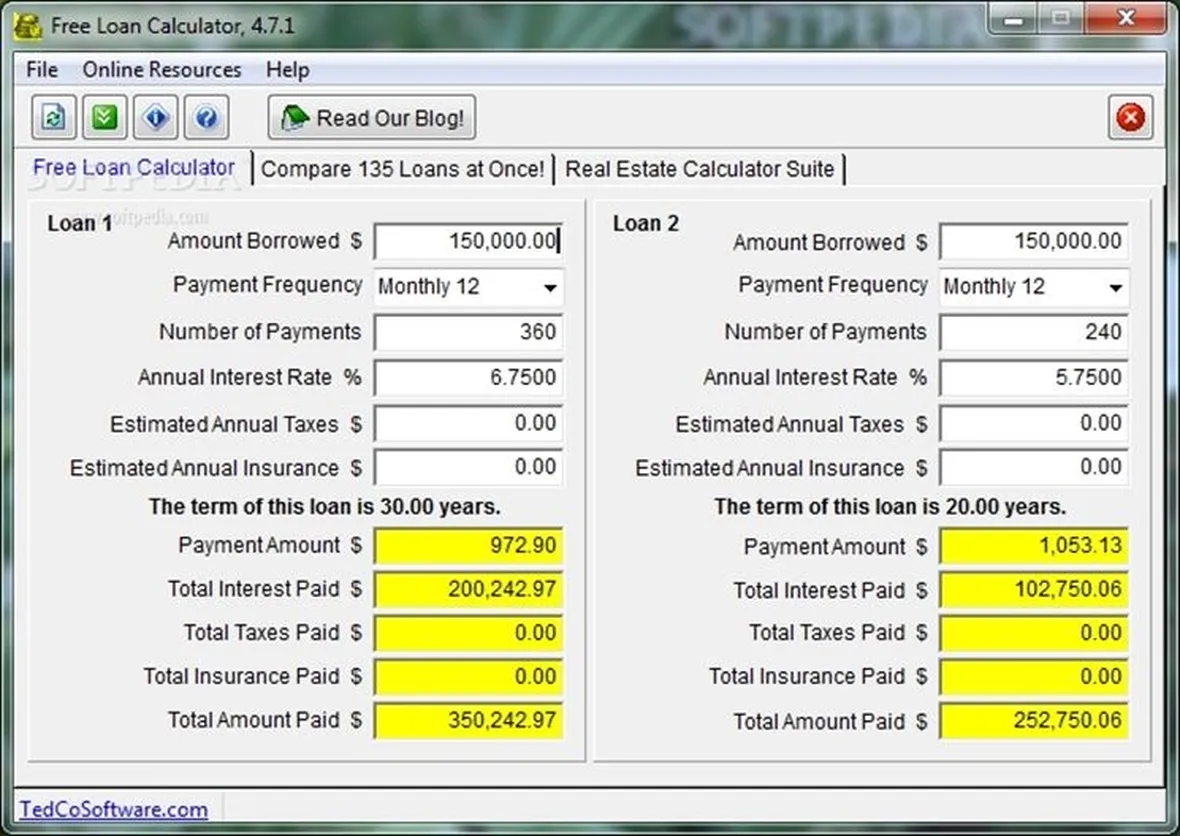
Calcolo delle rate di un finanziamento
Nel momento in cui si richiede un prestito vengono fissati alcuni parametri, tra cui la durata in anni del prestito stesso e l'ammontare degli interessi. In seguito si calcolano le rate da rimborsare, che verranno versate mensilmente, o trimestralmente. Esiste la possibilità di stipulare due diversi tipi di prestito: uno a tasso fisso, per cui l'ammontare delle rate sarà identico per tutta la durata del rimborso; oppure a tasso variabile, per cui ogni tre o cinque anni esiste la possibilità di rinegoziare il prestito, modificando così l'ammontare delle rate, diminuendolo o aumentandolo secondo l'andamento dei mercati. In alcuni periodi storici risulta più conveniente stipulare un prestito a tasso fisso, in altri a tasso variabile, ma molto dipende dal costo del denaro, che viene modificato da una serie di vicende economiche e politiche.
Finanziamenti a fondo perduto
I finanziamenti a fondo perduto sono delle particolari elargizioni, versate in genere da enti governativi Italiani o Europei. In questo tipo di prestiti l'ente erogante versa una data cifra, in genere ad un'azienda, senza poi richiederne la restituzione. I finanziamenti a fondo perduto vengono proposti solo ad aziende che aprono la loro attività in zone in cui la disoccupazione è a tassi molto alti o dove sono avvenute particolari calamità naturali. Con questo tipo di finanziamenti lo Stato incentiva lo sviluppo economico in aree depresse, che altrimenti rischierebbero di collassare rapidamente. Per ottenere un finanziamento a fondo perduto è necessario presentare un Business Plan e motivare con serietà le motivazioni per cui si ritiene di dover meritare dei soldi in "regalo" dallo Stato. Quindi non tutti ottengono questo tipo di finanziamenti, che sono riservati ad aziende particolarmente giovani, innovative o virtuose.
Il muto
I finanziamenti più diffusi comunemente vengono chiamati mutui: un Istituto di credito fornisce ad un cliente una data cifra di liquidi, in modo che possa acquistare un bene. Esistono tantissimi tipi di mutuo, alcuni dei quali prevedono di stipulare anche un contratto di ipoteca su un bene già posseduto dal cliente o in via di acquisizione. Ad esempio è possibile richiedere un mutuo utilizzando come bene da ipotecare lo stesso per cui si richiede il prestito. Il calcolo rate finanziamento dipende anche dal tipo di mutuo richiesto, per esempio i mutui ipotecari possono durare molti anni, in modo da rendere le rate da rimborsare più leggere. Nel caso in cui il bene da acquistare sia di piccola entità, allora la rata da pagare è in genere bassa e gli interessi pesano meno sul calcolo totale del rimborso mensile.
Modifica delle rate di un finanziamento
La modifica delle rate di un finanziamento deve essere prevista nel contratto stipulato al momento della richiesta, altrimenti è pressocchè impossibile o comunque ardua. Nel caso in cui si accenda un mutuo a tasso variabile, il calcolo delle rate del mutuo viene rifatto ogni tre o cinque anni, in base ad alcuni indicatori economici. In alcuni casi è possibile versare nel corso degli anni delle cifre aggiuntive, che possono diminuire la durata del prestito o la cifra da restituire mensilmente. Questo tipo di rimborso parziale non è prevista da alcuni tipi di finanziamento. Per cui anche se si intende rimborsare completamente il mutuo anticipatamente può essere necessario restituire anche tutti gli interessi che si sarebbero dovuti pagare protraendo la sua durata fino al termine stipulato nel contratto.
Domande frequenti
-
Qual è la differenza pratica tra un finanziamento a tasso fisso e uno a tasso variabile?La scelta tra tasso fisso e variabile incide direttamente sulla stabilità delle tue rate. Con un tasso fisso, l’importo da restituire mensilmente rimane identico dall'inizio alla fine del prestito, offrendo certezza assoluta nel budget familiare o aziendale. Al contrario, nel tasso variabile, le rate possono aumentare o diminuire periodicamente (solitamente ogni tre o cinque anni) in base agli indicatori economici di mercato. Questa opzione può risultare più conveniente quando i costi del denaro scendono, ma comporta il rischio di rate più alte in fasi economiche sfavorevoli.
-
Come funziona esattamente un finanziamento a fondo perduto per le aziende?Un finanziamento a fondo perduto è un contributo economico, solitamente erogato da enti pubblici italiani o europei, che non richiede la restituzione del capitale. L'obiettivo è incentivare lo sviluppo economico in aree ad alta disoccupazione o colpite da calamità naturali. Per ottenerlo, non basta aver bisogno di soldi: bisogna presentare un Business Plan rigoroso e dimostrare di essere un'azienda giovane, innovativa o particolarmente virtuosa. Non è una somma garantita, ma un premio legato al merito e alle specifiche condizioni territoriali ed economiche richieste dai bandi.
-
In che modo la durata del mutuo influisce sull'importo della rata mensile?Esiste un rapporto inverso diretto tra durata del prestito e importo della rata. Estendendo la durata del mutuo, ad esempio portandola a 20 o 30 anni, l'importo da restituire ogni mese si riduce significativamente, rendendo il carico finanziario più leggero e gestibile. Tuttavia, questa strategia ha un costo: pagherai molti più interessi nel complesso rispetto a un prestito a breve termine. Se acquisti beni di piccolo valore, le rate saranno naturalmente basse e gli interessi incidranno meno, ma per importi elevati la durata è il fattore chiave per bilanciare la liquidità mensile.
-
È possibile modificare le rate di un finanziamento dopo aver firmato il contratto?Modificare le rate successivamente alla firma è generalmente difficile o impossibile, a meno che il contratto originale non preveda esplicitamente clausole di flessibilità. Nei mutui a tasso variabile, le rate si adeguano automaticamente secondo i tempi stabiliti (ogni 3-5 anni) in base agli indici economici. In altri casi, puoi effettuare rimborsi parziali anticipati per ridurre la rata o la durata, ma devi verificare se il tuo prodotto lo consente. Attenzione: estinguere il debito in anticipo potrebbe comportare il pagamento di penali o interessi maturati per l'intera durata contrattuale originaria.