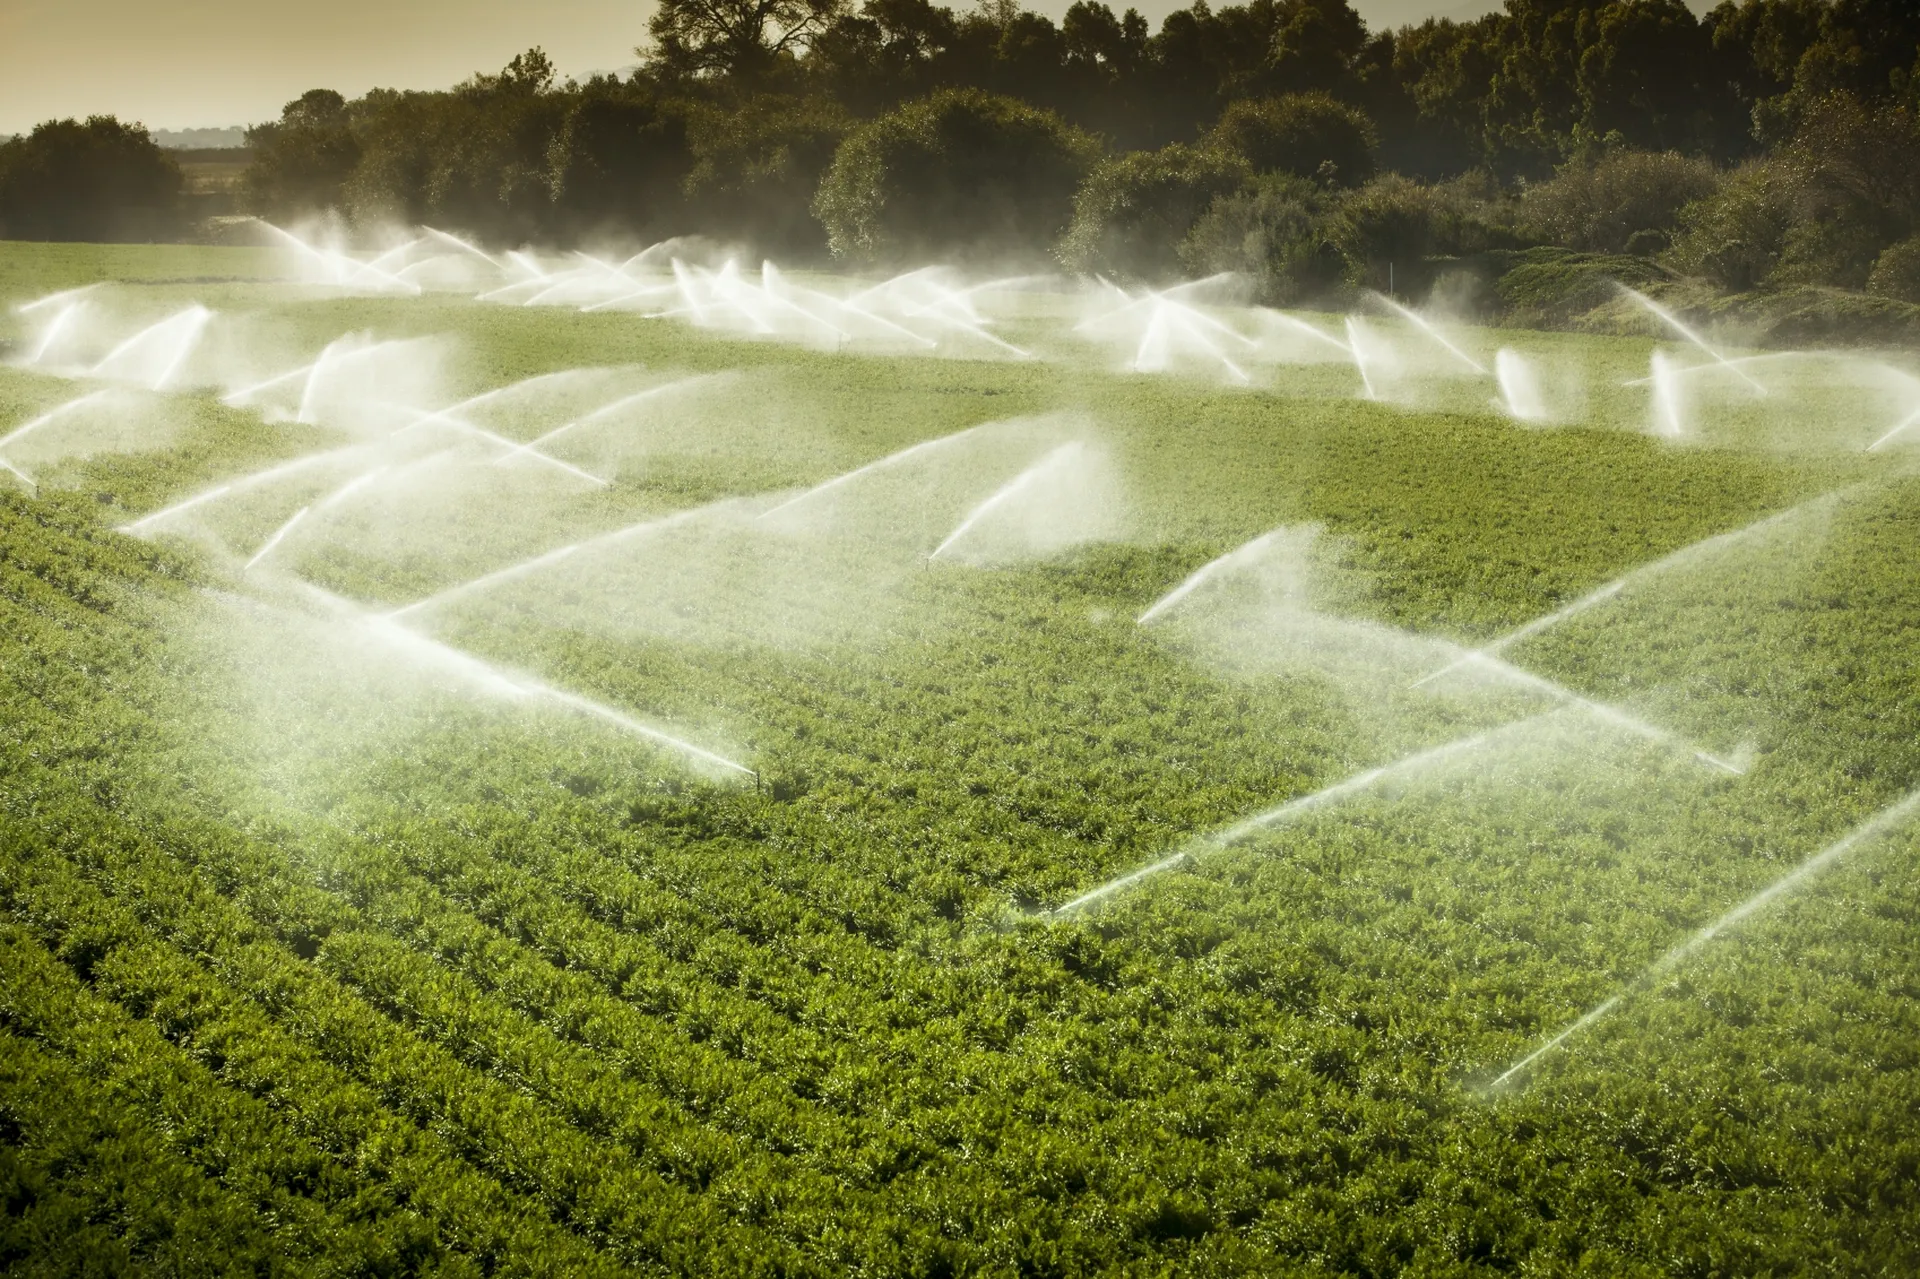
finanziamento per l'agrucoltura

Finanziamenti a fondo perduto

Finanziamenti a fondo perduto agricoltura

Hai uno spirito imprenditoriale e desideri lanciarti nel settore agricolo? Avviare un'attività in proprio o subentrare ad un parente con un'attività avviata è davvero semplice, grazie ai finanziamenti a fondo perduto per l'agricoltura. Si può, così, avviare la propria azienda in breve tempo.

di Redazione

09 marzo 2016

Finanziamenti a fondo perduto per l'agricoltura

I finanziamenti a fondo perduto per l'agricoltura sono previsti dalla Legge 135/97 "Conversione in legge, con modificazioni, del decreto legge 25 Marzo 1997 numero 67 recante disposizioni urgenti per favorire l'occupazione". In particolare ci si riferisce all'articolo 3 paragrafo 9 della suddetta legge. Il testo è destinato ai giovani che vogliono essere imprenditori nel settore dell'agricoltura anche subentrando ad un parente (entro determinate condizioni). Questa legge è applicabile a diversi settori: agricoltura, allevamento (compresi i pesci di acqua dolce e salata), pesca. Questa legge permette investimenti fino ad un tetto massimo di 1.032.000,00 euro per l'avvio di una nuova attività ed un premio unico massimo di 25 mila euro per il subentro di un giovane nell'azienda di cui un parente sia titolare. La legge vuole incentivare l'imprenditoria in agricoltura da parte di soggetti giovani ed appartenenti a zone in ritardo di sviluppo, a declino industriale o rurali svantaggiate.

Il vantaggio dei finanziamenti a fondo perduto per l'agricoltura

Impossibile non citare quello che è il principale vantaggio dei finanziamenti a fondo perduto. In questo caso particolare, il capitale che viene finanziato si rimborsa nella misura del 50% del totale. In questa maniera si può attivare la propria attività anche con una disponibilità economica leggermente inferiore rispetto a quella che sarebbe normalmente richiesta per avverare questo sogno. In maniera particolare, il capitale erogato è costituito da una parte a fondo perduto (quindi non soggetta al criterio di rimborsabilità) e da una seconda parte (il restante 50%) che si rimborsa con un tasso di interesse altamente agevolato. In questo modo si restituirà solamente la metà di quanto si è ricevuto. Tutto questo avviene accendendo un mutuo che viene concesso con le opzioni di restituzione al 50% del capitale se chi lo richiede risiede nelle zone espresse nel ESL (Equivalente Sovvenzione Lordo) nell'Ob.1, mentre tale percentuale scende al 40% per chi risiede nelle altre regioni.

Requisiti indispensabili

Per accedere al finanziamento occorre essere in possesso di alcuni requisiti indispensabili. Innanzitutto, il richiedente deve avere un'età (al momento della domanda) compresa tra 18 e 36 anni. Bisogna, poi, avere la qualifica di un imprenditore agricolo o fare di tutto per diventarlo entro 2 anni dal momento della richiesta. Se ci si trova dinnanzi ad un giovane che subentra ad un parente, questo deve essere al massimo di secondo grado e deve risultare come il "titolare" dell'attività. La residenza, poi, deve ricadere in una delle zone previste dal Trattato UE art. 92.3c e l'azienda deve avere la sede in una delle zone definite disagiate dall'Unione Europea (ritardo di sviluppo, a declino industriale o rurali svantaggiate). Le spese finanziabili sono quelle previste per intraprendere l'attività (brevetti, attrezzature, macchinari) e arrivano fino al 100% delle produzioni agricole.

Capitale erogabile e modalità di richiesta

Ma, in definitiva, quali sono le modalità di richiesta e il capitabile erogabile quando si parla di un finanziamento a fondo perduto nel settore agricolo? Innanzitutto è bene specificare che il capitale erogabile varia, in percentuale, a seconda della zona d'Italia dove ha sede l'attività per cui si sta facendola richiesta. Questa percentuale è pari al 90% delle spese necessarie all'investimento per il Sud mentre scende all'80% per le zone del Nord Italia. Il capitale massimo erogabile è pari a 1.032.000,00 euro nel caso in cui si parli dell'avvio di una nuova attività. Per i subentri è previsto un tetto massimo di 25 mila euro, perché non può comprendere le spese inerenti la gestione dell'azienda. Le domande vanno inoltrate agli organismi che si occupano di valutare i nuovi progetti imprenditoriali e finanziare i capitali necessari.
Domande frequenti

  • Chi può richiedere i finanziamenti a fondo perduto per l'agricoltura?
    L'accesso è riservato principalmente ai giovani imprenditori agricoli di età compresa tra 18 e 36 anni al momento della presentazione della domanda. È possibile candidarsi sia per l'avvio di una nuova attività aziendale, sia per il subentro in un'impresa già esistente gestita da un parente entro il secondo grado. Un requisito fondamentale è possedere, o impegnarsi ad acquisire entro due anni dalla domanda, la qualifica di imprenditore agricolo. Inoltre, la residenza del richiedente e la sede legale dell'azienda devono trovarsi in aree geografiche specifiche considerate svantaggiate, a ritardo di sviluppo o a declino industriale, come definite dalle normative europee.
  • Quanto denaro posso ottenere e quanto devo restituire?
    Il finanziamento prevede una struttura mista: una quota a fondo perduto (che non va restituita) e una quota di prestito bancario. Generalmente, il 50% del capitale erogato è a fondo perduto, mentre il restante 50% costituisce un mutuo da rimborsare con tassi agevolati. Tuttavia, la percentuale di contributo a fondo perduto varia in base alla zona: nelle regioni del Sud Italia può arrivare al 90% delle spese ammissibili, mentre al Nord scende all'80%. I massimali prevedono fino a 1.032.000 euro per l'avvio di nuove attività e 25.000 euro per i subentri, escludendo le spese di gestione ordinaria.
  • Quali spese possono essere finanziate con questi fondi?
    I fondi sono destinati esclusivamente alle spese necessarie per l'avvio o il rilancio dell'attività produttiva agricola. Sono ammesse le spese per l'acquisto di terreni agricoli, costruzioni, impianti, macchinari, attrezzature, brevetti e diritti di proprietà intellettuale legati alla produzione. Il finanziamento copre fino al 100% di queste voci di spesa, a patto che siano direttamente collegate all'attività imprenditoriale. Non sono invece finanziabili le spese correnti, la gestione quotidiana dell'azienda o gli investimenti immobiliari non produttivi. È essenziale presentare un progetto chiaro che dettagli come ogni spesa contribuirà allo sviluppo del business agricolo.
  • Cosa cambia tra l'avvio di una nuova azienda e il subentro?
    La distinzione principale riguarda il massimale economico e la natura dell'intervento. Per l'avvio di una nuova impresa agricola, il tetto massimo di finanziamento è molto elevato, fino a 1.032.000 euro, permettendo grandi investimenti infrastrutturali e tecnologici. Al contrario, per il subentro di un giovane titolare di un'azienda familiare (parente entro il secondo grado), il massimale è fissato a 25.000 euro. Questo importo più contenuto serve a supportare la continuità generazionale senza includere le spese di gestione aziendale pregresse. Entrambe le forme richiedono il rispetto dei limiti di età e della localizzazione in aree svantaggiate.
  • Dove devo presentare la domanda per ottenere il finanziamento?
    Le domande non vanno inviate direttamente a un ente centrale unico, ma devono essere indirizzate agli organismi competenti designati per la valutazione dei progetti imprenditoriali. Solitamente, si tratta di enti pubblici locali, consorzi agrari o intermediari finanziari autorizzati che operano in sinergia con le misure regionali e nazionali. È cruciale verificare quale organismo gestisce le pratiche nella propria regione specifica, poiché le procedure possono variare leggermente. Prima di inviare la documentazione, è consigliabile farsi assistere da professionisti del settore agrario per preparare un piano finanziario solido che dimostri la fattibilità del progetto e il rispetto di tutti i requisiti normativi.