Assicurazione e classe di merito
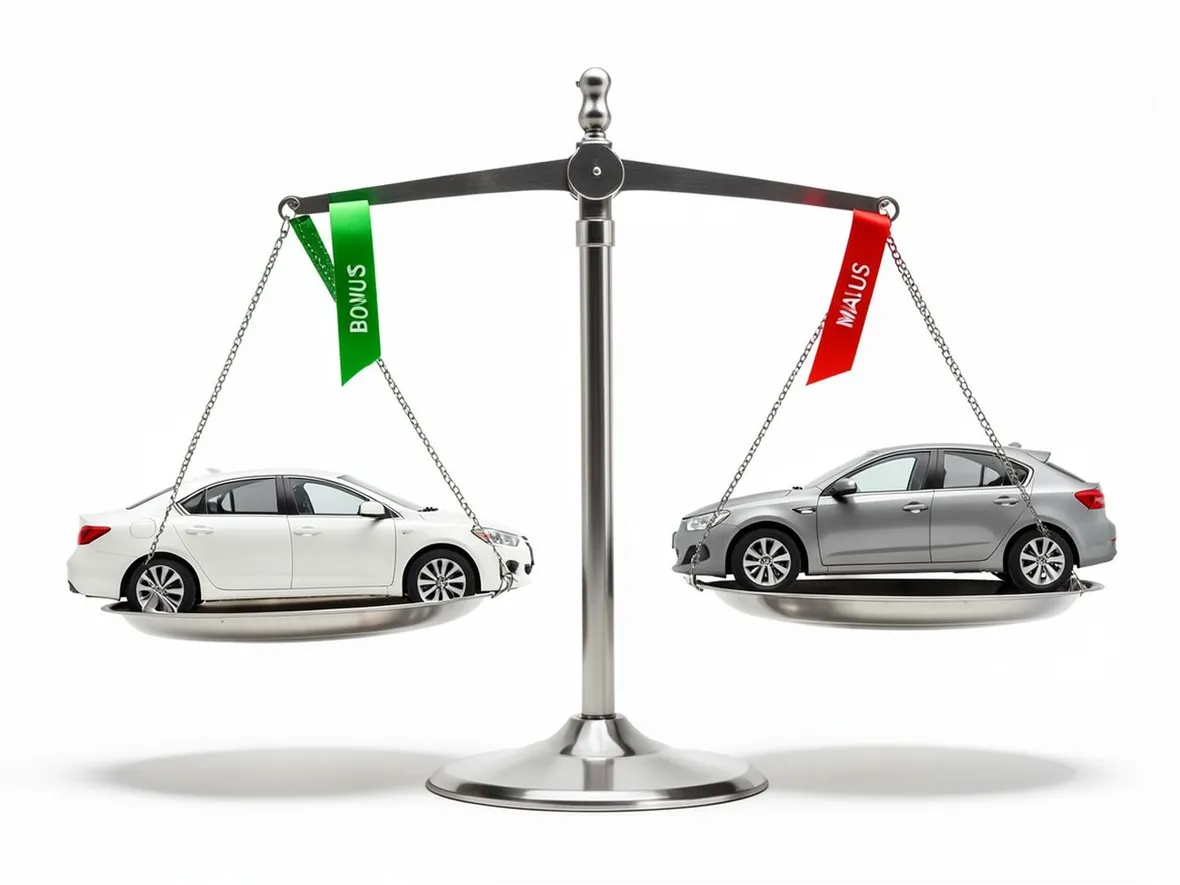
Assicurazione e classe di merito sono legate da una precisa relazione. La classe è un punteggio secondo cui viene determinato dalla compagnia assicurativa il premio della polizza auto. Quanto più corretta si rivela la guida dell'assicurato, cioè quanti meno incidenti causa, tanto più basso è il punteggio numerico della classe e tanto meno gli costerà l'assicurazione del veicolo. La Legge prevede 18 classi di merito le quali definiscono il livello di rischio a cui va incontro l'assicurato. Per individuare la classe è utilizzato il sistema bonus-malus. Al rinnovo dell'assicurazione la compagnia valuta i sinistri eventualmente causati dall'automobilista. Ogni incidente determina un peggioramento della classe di 2 punti, cioè aumenta il numero (malus). Se non ci sono stati sinistri (bonus) il punteggio si riduce di un punto. A chi assicura per la prima volta un'auto viene attribuita la quattordicesima classe.
Classe di merito per vari veicoli
È possibile acquistare un secondo veicolo (nuovo oppure usato), assicurarlo ed avere diritto alla medesima classe di merito del primo, maturata negli anni. La Legge infatti prevede che una compagnia di assicurazioni non possa designare una classe di merito inferiore a quella definita dall'attestato di rischio per un altro veicolo dello stesso tipo e potenza. Questo vale anche se la seconda auto è acquistata da un familiare convivente con l'assicurato. Tale diritto è valido anche se il secondo veicolo è assicurato con una compagnia diversa dal primo. Inoltre si ha diritto al mantenimento della stessa classe di merito anche nei casi di vendita del primo veicolo e permuta, demolizione, cessione in conto vendita (purché documentata), furto, interruzione definitiva della circolazione del veicolo ed esportazione all'estero.
Mantenimento della classe in caso di incidente
Ci sono circostanze nelle quali è possibile mantenere la classe di merito anche in caso di sinistro. Qualora il contratto assicurativo lo preveda, se si rimborsa alla compagnia assicuratrice l'importo dato alle terze parti l'automobilista può evitare di veder peggiorare la classe di merito. Come conseguenza il premio assicurativo non aumenterà. Nei casi si incidenti di lieve entità questa soluzione è certamente vantaggiosa. È possibile applicare questa possibilità, sempre se prevista dal contratto, anche se l'assicurato cambia compagnia. L'assicuratore precedente invierà l'attestato di rischio ed altri documenti. Sono possibili 2 situazioni nelle quali non sarà applicato il malus: sinistro con risarcimento diretto e sinistro senza risarcimento diretto. Nel primo caso si richiede al CONSAP l'importo erogato e le modalità di rimborso. Nel secondo caso si dovrà indicare la somma e la data di pagamento.
L'attestato di rischio
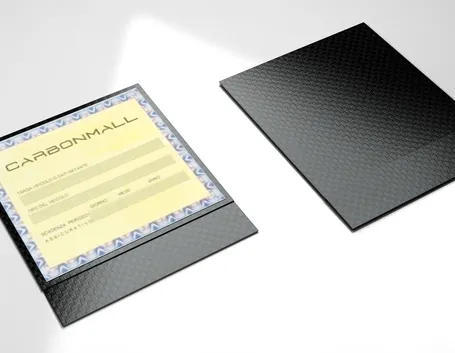
L'attestato di rischio è un documento che contiene lo storico dei sinistri degli ultimi 5 anni dell'assicurato. Qualora quest'ultimo decida di cambiare compagnia di assicurazione, l'attestato dichiara quale sia la classe di merito precedente e quella che deve essere assegnata, in base ad un regolamento interno della compagnia stessa. Le voci più importanti del documento sono la classe di merito e la classe di conversione universale (CU) cioè un valore di riferimento per ogni assicurazione che permette di conoscere l'effettiva classe di merito per il passaggio alla nuova compagnia. L'assicuratore è obbligato a specificare la corrispondenza tra la classe di merito e la CU. Poiché l'assicurato non ha l'obbligo di continuare ad affidarsi sempre alla stessa compagnia, l'assicuratore deve consegnare l'attestato di rischio presso la nuova assicuratrice almeno un mese prima che scada la polizza.
Domande frequenti
-
Come funziona esattamente il sistema Bonus-Malus nella mia assicurazione auto?Il sistema Bonus-Malus regola il tuo premio in base ai sinistri causati. Partendo dalla classe 14 per i neopatentati, ogni anno senza sinistri ti permette di scendere di una classe (Bonus), riducendo il costo. Al contrario, ogni sinistro di tua responsabilità ti fa retrocedere di due classi (Malus), aumentando il premio. Il sistema prevede 18 classi totali: più sei in basso (es. classe 1), più hai accumulato esperienza e pagherai meno. È fondamentale guidare con cautela perché un singolo incidente può far saltare diversi anni di risparmi.
-
Posso portare la mia classe di merito su una seconda auto comprata da un familiare?Sì, la legge tutela il tuo storico di guida. Puoi trasferire la classe di merito maturata su un primo veicolo a un secondo auto, anche se intestata a un familiare convivente. Questo diritto vale per auto nuove o usate, e puoi scegliere la stessa compagnia o cambiarla. Attenzione: la classe deve essere compatibile con la potenza del nuovo veicolo. Se vendi o distruggi la prima auto, mantieni comunque il diritto alla classe per un certo periodo, purché tu possa dimostrare la cessazione della circolazione del vecchio mezzo tramite apposita documentazione.
-
Cosa succede se ho un piccolo incidente? Posso evitare il peggioramento della classe?In alcuni casi sì, ma dipende dal tuo contratto. Se la polizza prevede la clausola di 'mantenimento della classe', puoi rimborsare l'importo versato alle vittime (terze parti) alla tua compagnia assicurativa. In cambio, eviterai il Malus e il tuo premio non aumenterà al rinnovo. Questa opzione conviene spesso per danni lievi, dove il rimborso è contenuto. Tuttavia, devi verificare preventivamente se la tua compagnia offre questa possibilità e rispettare le scadenze e le procedure indicate nel contratto, altrimenti il Malus verrà applicato regolarmente.
-
Cos'è l'Attestato di Rischio e quando devo richiederlo?L'Attestato di Rischio è il documento ufficiale che certifica la tua storia assicurativa degli ultimi cinque anni, inclusa la tua classe di merito attuale. È essenziale se vuoi cambiare compagnia o assicurare un'altra auto. La tua attuale assicurazione è tenuta a fornirtelo gratuitamente entro un mese dalla scadenza della polizza corrente. Controlla sempre che contenga la 'Classe di Conversione Universale' (CU), un valore standardizzato che permette alla nuova compagnia di calcolare correttamente il tuo premio, evitando sovrapprezzi dovuti a differenze nei sistemi tariffari interni.